
Bảo hiểm ô tô ngập nước có được bồi thường không phụ thuộc vào loại bảo hiểm đã mua, phạm vi bảo hiểm, điều khoản bổ sung và nguyên nhân thiệt hại. Bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe không bồi thường tổn thất của chính chiếc xe. Muốn được xem xét chi trả, chủ xe thường phải có bảo hiểm vật chất xe với điều khoản phù hợp về ngập nước, thiên tai hoặc thủy kích.
Khi xe bị ngập, điều quan trọng nhất là không cố khởi động, không tự tháo máy hoặc đưa xe đi sửa trước khi thông báo cho doanh nghiệp bảo hiểm. Những thao tác này có thể làm thiệt hại nặng hơn, gây khó khăn cho việc giám định và ảnh hưởng đến quyền lợi bồi thường.
Xe ngập nước có được bảo hiểm chi trả không?
Câu trả lời ngắn gọn là có thể được chi trả, nhưng không mặc nhiên áp dụng cho mọi hợp đồng và mọi tình huống.
Chủ xe cần phân biệt hai nhóm bảo hiểm:
- Bảo hiểm trách nhiệm dân sự bắt buộc: bảo vệ trách nhiệm của chủ xe đối với bên thứ ba theo phạm vi pháp luật và hợp đồng, không phải gói bồi thường hư hỏng thân xe hoặc động cơ của chính xe được bảo hiểm.
- Bảo hiểm vật chất ô tô tự nguyện: có thể bảo hiểm thiệt hại vật chất do tai nạn, thiên tai, ngập nước hoặc những rủi ro khác theo quy tắc của từng doanh nghiệp. Phạm vi cụ thể phải được xác định từ giấy chứng nhận, hợp đồng, quy tắc bảo hiểm và các điều khoản bổ sung.
Nếu chưa rõ cấu trúc quyền lợi, người mua có thể tìm hiểu tổng quan về bảo hiểm ô tô và cách chọn phạm vi phù hợp trước khi đối chiếu hợp đồng đang có.
Không nên chỉ dựa vào tên thương mại của sản phẩm. Hai hợp đồng cùng gọi là bảo hiểm vật chất xe vẫn có thể khác nhau về phạm vi ngập nước, bảo hiểm thủy kích ô tô, mức miễn thường, giới hạn trách nhiệm và nghĩa vụ thông báo tổn thất.
Phân biệt ngập nước và thủy kích ô tô
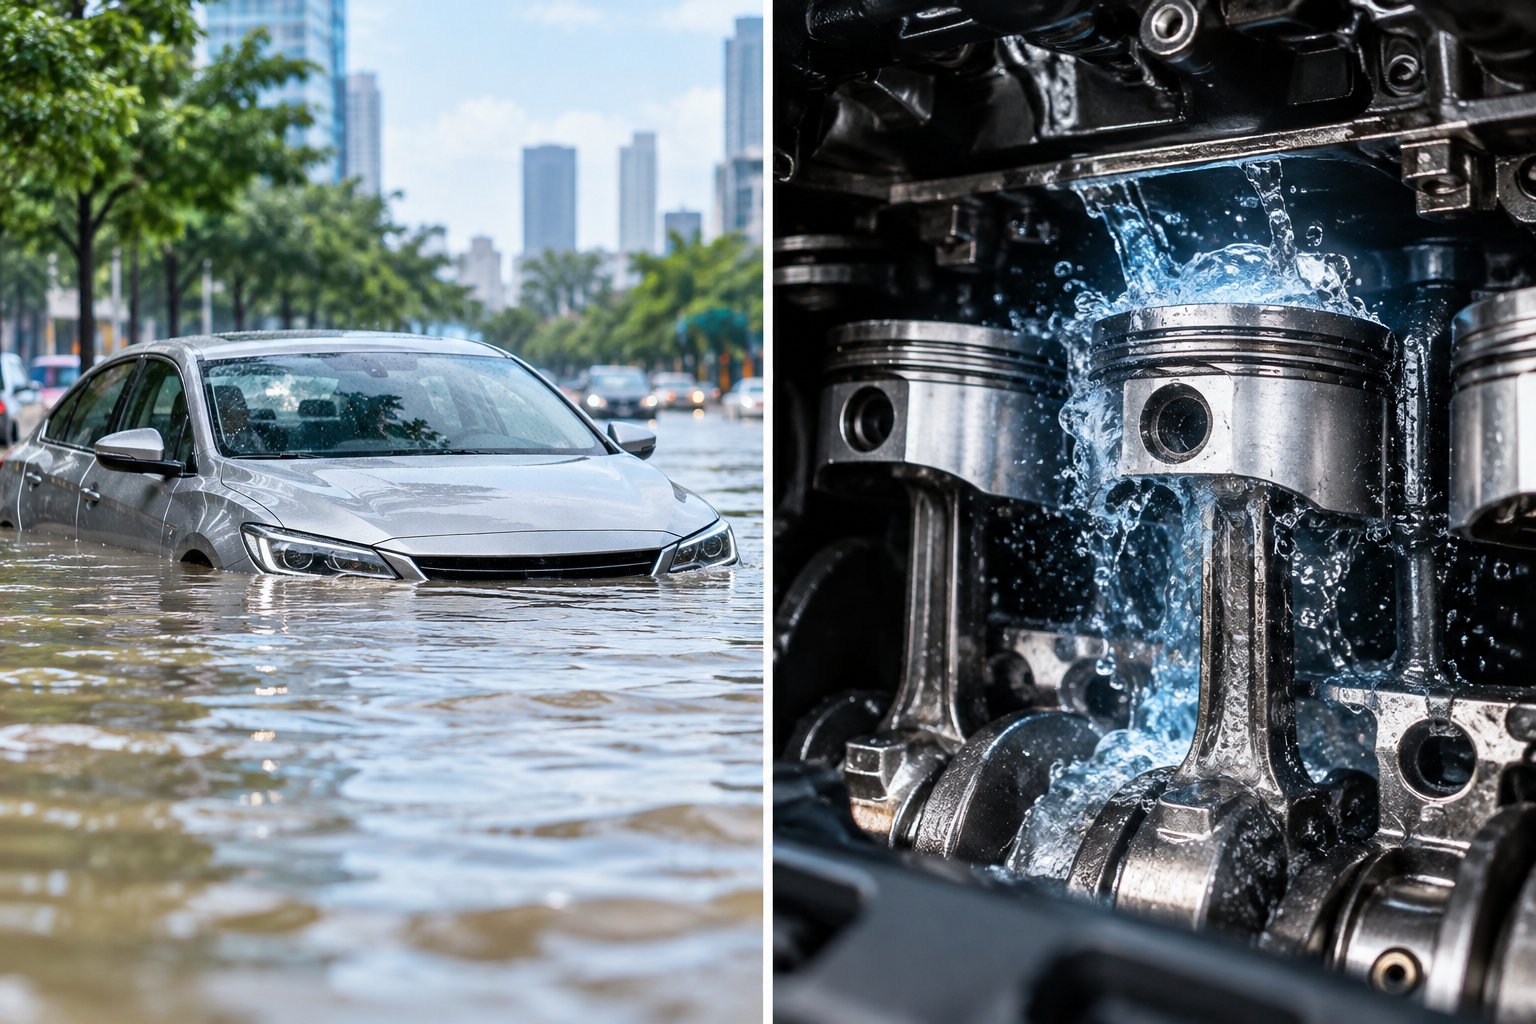
Ngập nước và thủy kích có liên quan nhưng không hoàn toàn giống nhau.
Xe ngập nước
Xe ngập nước là tình trạng nước xâm nhập vào thân xe hoặc các bộ phận như nội thất, hệ thống điện, hộp điều khiển, động cơ và hộp số. Tình huống này có thể xảy ra khi:
- Xe đang đỗ tại tầng hầm, bãi xe hoặc khu vực thấp bị nước tràn vào.
- Xe đang lưu thông thì gặp mưa lớn, đường ngập hoặc nước dâng nhanh.
- Xe bị cuốn, trôi hoặc va chạm trong vùng ngập.
- Nước xâm nhập sau một sự kiện thiên tai thuộc phạm vi hợp đồng.
Thiệt hại không nhất thiết chỉ nằm ở động cơ. Nước có thể ảnh hưởng đến ghế, thảm sàn, dây điện, cảm biến, túi khí, hệ thống giải trí và các bộ điều khiển điện tử.
Thủy kích
Thủy kích thường được hiểu là tình trạng nước lọt vào đường nạp hoặc buồng đốt khiến piston không thể nén như bình thường. Nếu người lái tiếp tục đề máy hoặc động cơ vẫn hoạt động khi hút nước, các chi tiết bên trong có thể bị cong, gãy hoặc hư hỏng nghiêm trọng.
Trong bảo hiểm, tổn thất do nước ngập và tổn thất động cơ do thủy kích có thể được quy định riêng. Một hợp đồng có thể bảo hiểm hư hỏng do ngập nước nhưng loại trừ thiệt hại động cơ nếu người lái cố khởi động lại. Hợp đồng khác có thể cho phép mua thêm điều khoản thủy kích nhưng vẫn kèm điều kiện và mức miễn thường.
Vì vậy, câu hỏi “xe ngập nước bảo hiểm có chi trả không” phải được trả lời dựa trên nguyên nhân trực tiếp gây hư hỏng và nội dung hợp đồng, không chỉ dựa vào việc chiếc xe có bị nước bao quanh hay không.
Những trường hợp có thể được bồi thường
Doanh nghiệp bảo hiểm có thể xem xét bồi thường nếu thiệt hại thuộc phạm vi bảo hiểm và chủ xe thực hiện đúng nghĩa vụ theo hợp đồng. Các tình huống thường cần được kiểm tra gồm:
Xe đang đỗ và bị nước tràn vào
Nếu xe đỗ hợp lệ, nước dâng bất ngờ và gây hư hỏng nội thất, điện hoặc các bộ phận khác, tổn thất có thể được xem xét theo quyền lợi thiên tai, ngập nước hoặc rủi ro vật chất tương ứng. Tuy nhiên, phạm vi sửa chữa và số tiền bồi thường còn phụ thuộc quy tắc sản phẩm, kết quả giám định, giá trị xe và mức miễn thường.
Xe đang di chuyển thì gặp khu vực ngập
Trường hợp người lái gặp nước dâng hoặc tuyến đường bất ngờ bị ngập có thể được xem xét khác với trường hợp đã có cảnh báo, rào chắn nhưng vẫn cố đi vào. Doanh nghiệp bảo hiểm sẽ đánh giá diễn biến sự việc, hành vi hạn chế tổn thất và nguyên nhân khiến từng bộ phận hư hỏng.
Xe bị hư hỏng động cơ do thủy kích
Thiệt hại động cơ chỉ có khả năng được chi trả khi hợp đồng bao gồm quyền lợi thủy kích hoặc không loại trừ nguyên nhân này. Ngay cả khi đã mua điều khoản bổ sung, việc cố đề máy lại sau khi xe chết máy trong vùng ngập vẫn có thể là căn cứ áp dụng loại trừ hoặc giảm bồi thường tùy điều khoản.
Chi phí cứu hộ
Một số sản phẩm có quyền lợi cứu hộ hoặc chi phí hợp lý để ngăn ngừa, hạn chế tổn thất; một số sản phẩm không có. Chủ xe nên gọi hotline bảo hiểm trước khi thuê cứu hộ nếu điều kiện an toàn cho phép, đồng thời giữ hóa đơn và chứng từ hợp lệ.
Quyền lợi đối với thân xe, động cơ và các bộ phận khác cần được đọc trong phần phạm vi bảo hiểm thân vỏ ô tô, thay vì suy đoán rằng mọi hư hỏng do nước đều được thanh toán.
Các trường hợp có thể bị từ chối hoặc giảm bồi thường
Mỗi doanh nghiệp có quy tắc riêng, nhưng các trường hợp dưới đây thường cần được đặc biệt lưu ý khi tìm hiểu về loại trừ bảo hiểm ô tô ngập nước.
Cố khởi động lại xe sau khi chết máy
Khi xe chết máy giữa vùng nước, việc tiếp tục đề nổ có thể hút thêm nước vào động cơ và làm tăng thiệt hại. Nếu hợp đồng loại trừ thiệt hại phát sinh do hành động này, phần hư hỏng động cơ có thể không được bồi thường dù những bộ phận khác vẫn được xem xét.
Tự ý sửa chữa khi chưa được chấp thuận
Việc tháo động cơ, thay phụ tùng, vệ sinh nội thất hoặc sửa hệ thống điện trước khi giám định có thể làm mất dấu vết xác định nguyên nhân và mức độ tổn thất. Trong tình huống cần sửa chữa khẩn cấp để bảo đảm an toàn, chủ xe nên thông báo trước, chụp ảnh đầy đủ và giữ lại bộ phận hư hỏng theo hướng dẫn của doanh nghiệp bảo hiểm.
Cố tình đi vào khu vực nguy hiểm
Nếu người lái biết rõ đường đã bị cấm, có rào chắn hoặc cảnh báo ngập sâu nhưng vẫn cố vượt qua, doanh nghiệp bảo hiểm có thể xem xét điều khoản loại trừ, nghĩa vụ phòng ngừa tổn thất hoặc lỗi làm gia tăng thiệt hại. Kết luận phải căn cứ vào hồ sơ và điều khoản cụ thể, không thể mặc định mọi trường hợp đi qua đường ngập đều bị từ chối.
Không có quyền lợi thủy kích phù hợp
Hợp đồng có thể chi trả phần nội thất hoặc hệ thống điện bị ngập nhưng không chi trả hư hỏng bên trong động cơ do thủy kích. Đây là lý do chủ xe cần kiểm tra riêng điều khoản về động cơ, thay vì chỉ tìm cụm từ “thiên tai” hoặc “ngập nước”.
Vi phạm nghĩa vụ thông báo và bảo vệ hiện trường
Thông báo quá muộn, không lưu bằng chứng hoặc không phối hợp giám định có thể ảnh hưởng đến quá trình xác minh. Thời hạn và phương thức thông báo được quy định trong từng hợp đồng, vì vậy chủ xe nên liên hệ ngay khi an toàn thay vì chờ xe được kéo về gara.
Áp dụng mức miễn thường hoặc khấu trừ
Ngay cả khi tổn thất được chấp nhận, người được bảo hiểm có thể phải tự chịu một phần chi phí theo hợp đồng. Cách áp dụng phụ thuộc loại miễn thường, nguyên nhân tổn thất và từng vụ việc. Chủ xe nên kiểm tra mức miễn thường của bảo hiểm thân vỏ để tránh nhầm giữa số tiền thiệt hại và số tiền thực tế được thanh toán.
Các trường hợp như cung cấp thông tin không trung thực, sử dụng xe không đúng mục đích khai báo hoặc không đáp ứng điều kiện về người điều khiển cũng có thể ảnh hưởng quyền lợi nếu được quy định trong hợp đồng và có liên quan đến tổn thất.
Cách xử lý xe ngập nước để yêu cầu bồi thường
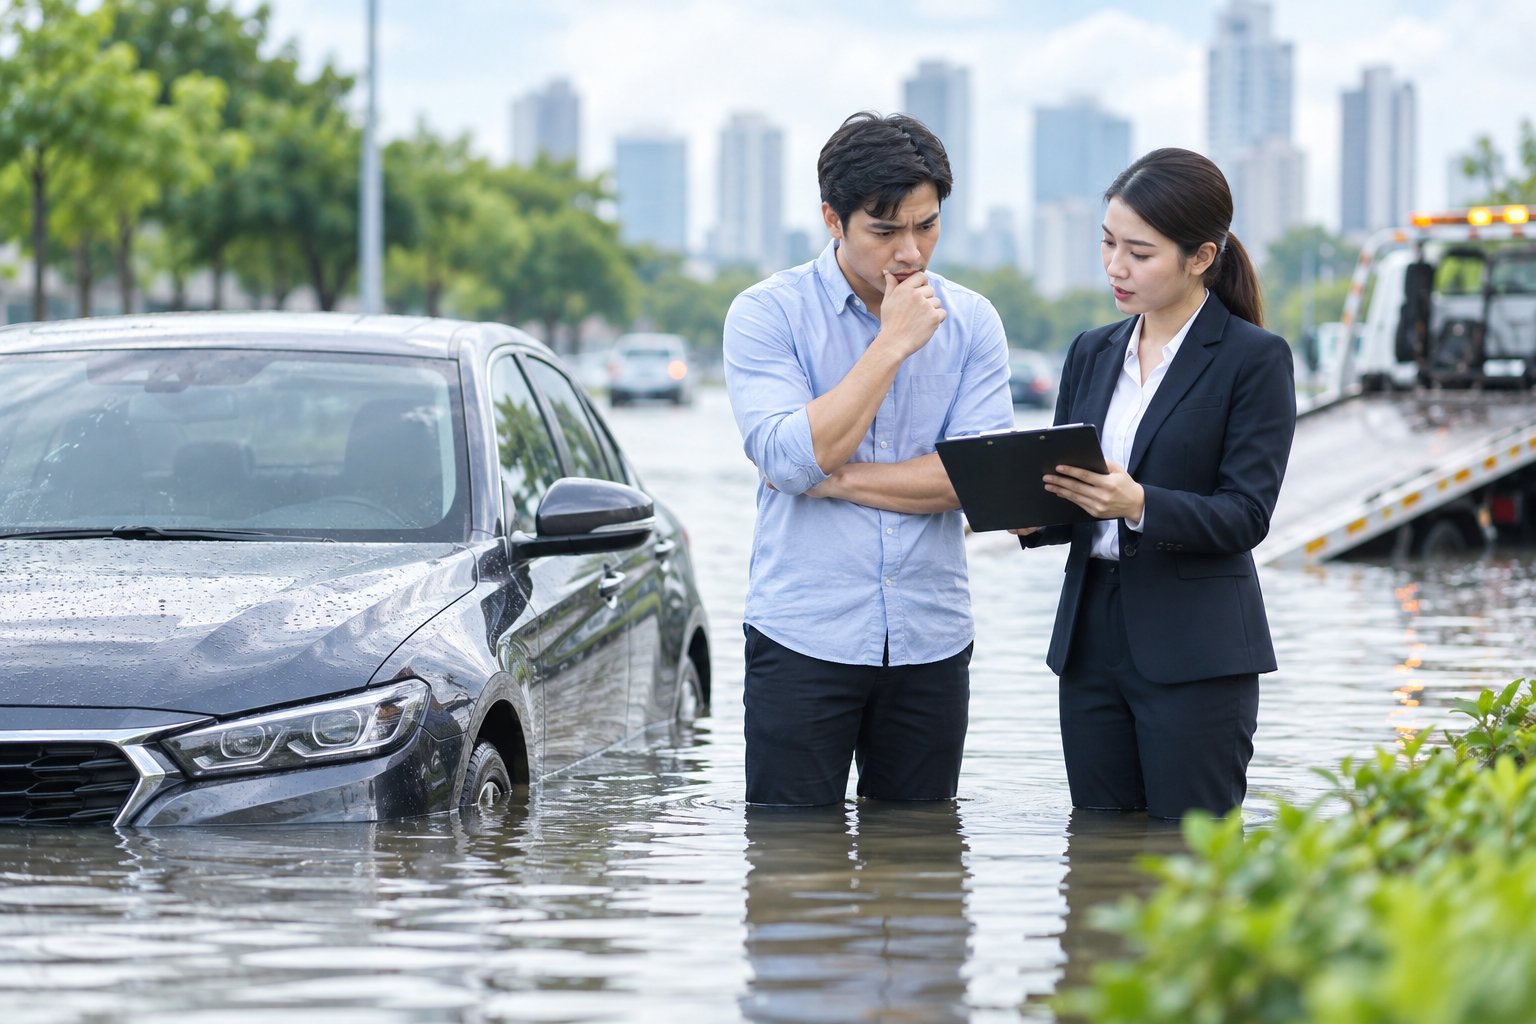
Quy trình dưới đây giúp bảo vệ an toàn và duy trì bằng chứng cần thiết cho hồ sơ bảo hiểm.
1. Ưu tiên an toàn của người trên xe
Nếu nước đang dâng hoặc dòng chảy mạnh, hãy rời xe đến nơi an toàn khi có thể thực hiện mà không gây nguy hiểm. Không quay lại lấy tài sản nếu điều kiện không bảo đảm. Với ô tô điện hoặc xe hybrid, không chạm vào bộ phận điện áp cao, dây dẫn hở hoặc chiếc xe đang ngập khi chưa có lực lượng chuyên môn hỗ trợ.
2. Tắt máy và tuyệt đối không khởi động lại
Nếu xe chết máy trong vùng nước, không đề nổ lại dù chỉ để thử. Không bật các thiết bị điện không cần thiết. Việc ngắt ắc quy chỉ nên thực hiện khi người xử lý có chuyên môn, vị trí an toàn và được hướng dẫn phù hợp; không tự thao tác khi xe còn ngập nước.
3. Gọi hotline của doanh nghiệp bảo hiểm
Số liên hệ thường có trên giấy chứng nhận bảo hiểm, ứng dụng, hợp đồng hoặc website chính thức của doanh nghiệp. Khi gọi, nên cung cấp:
- Họ tên và thông tin nhận diện hợp đồng.
- Biển số xe.
- Vị trí xe.
- Thời điểm phát hiện sự cố.
- Tình trạng xe và mực nước quan sát được.
- Thông tin xe đã chết máy hay đã được khởi động lại hay chưa.
Yêu cầu hướng dẫn về giám định, cứu hộ và gara tiếp nhận. Nếu chưa liên lạc được ngay, hãy lưu lại lịch sử cuộc gọi hoặc tin nhắn và tiếp tục bảo vệ hiện trường trong điều kiện an toàn.
4. Ghi nhận hiện trường
Chụp ảnh hoặc quay video toàn cảnh và chi tiết, bao gồm:
- Vị trí xe và khu vực xung quanh.
- Mực nước so với bánh xe, cửa xe hoặc thân xe nếu quan sát an toàn.
- Biển số và các phía của xe.
- Bảng cảnh báo, rào chắn hoặc tình trạng tuyến đường nếu có.
- Nội thất, khoang hành lý và dấu vết nước sau khi xe được đưa đến nơi an toàn.
- Màn hình cảnh báo, thời gian và vị trí trên thiết bị nếu có thể ghi nhận mà không khởi động xe.
Không cần mạo hiểm đi vào vùng ngập chỉ để chụp ảnh. Bằng chứng nên được thu thập trong giới hạn an toàn.
5. Chỉ sử dụng phương án cứu hộ phù hợp
Thông báo rõ với đơn vị cứu hộ rằng xe bị ngập nước và không được khởi động. Phương thức kéo hoặc chở xe phải phù hợp với loại dẫn động, hộp số và hướng dẫn của nhà sản xuất. Đối với xe điện, cần đơn vị có khả năng xử lý phương tiện điện hóa.
Giữ lại hóa đơn cứu hộ, phiếu tiếp nhận và thông tin của đơn vị vận chuyển. Nếu doanh nghiệp bảo hiểm chỉ định đơn vị cứu hộ hoặc gara, nên làm theo hướng dẫn trừ khi có tình huống khẩn cấp cần hành động ngay để bảo vệ người và tài sản.
6. Phối hợp giám định trước khi sửa chữa
Giám định viên có thể kiểm tra dấu nước, hệ thống điện, dầu động cơ, đường nạp khí và các bộ phận liên quan để xác định nguyên nhân. Chủ xe nên mô tả trung thực quá trình xảy ra sự cố, kể cả việc xe đã tắt máy, chết máy hay từng được đề lại.
Không ký xác nhận nội dung chưa chính xác hoặc chưa hiểu rõ. Có thể đề nghị giải thích hạng mục sửa chữa, bộ phận thay thế, mức miễn thường và cơ sở xác định phạm vi bồi thường.
7. Theo dõi hồ sơ bằng văn bản
Lưu mã hồ sơ, email, tin nhắn, biên bản giám định, báo giá và các yêu cầu bổ sung chứng từ. Nếu phát sinh bất đồng, chủ xe nên yêu cầu doanh nghiệp bảo hiểm trả lời rõ căn cứ điều khoản. Khi vụ việc phức tạp, có thể cân nhắc tư vấn thủ tục bồi thường bảo hiểm ô tô để hiểu quyền và nghĩa vụ của mình.
Hồ sơ yêu cầu bồi thường thường cần những gì?
Danh mục chính xác do từng doanh nghiệp và từng vụ tổn thất quy định. Hồ sơ thường có thể bao gồm:
- Thông báo tổn thất hoặc giấy yêu cầu bồi thường.
- Giấy chứng nhận bảo hiểm và hợp đồng liên quan.
- Giấy đăng ký xe, giấy phép lái xe và giấy tờ nhận diện theo yêu cầu hợp lệ.
- Ảnh, video, dữ liệu camera hành trình hoặc bằng chứng về hiện trường.
- Biên bản giám định, biên bản cứu hộ và phiếu tiếp nhận xe.
- Báo giá sửa chữa, hóa đơn và chứng từ thanh toán hợp lệ.
- Tài liệu của cơ quan có thẩm quyền nếu sự việc thuộc trường hợp phải xác minh hoặc lập biên bản.
- Các tài liệu khác có liên quan trực tiếp đến nguyên nhân và mức độ thiệt hại.
Chủ xe nên nộp bản sao hoặc bản điện tử theo hướng dẫn và giữ bản gốc. Không tự tạo, sửa hoặc bổ sung thông tin sai lệch vì có thể ảnh hưởng đến toàn bộ yêu cầu bồi thường.
Cách kiểm tra hợp đồng có bảo hiểm thủy kích
Trước mùa mưa hoặc trước khi gia hạn, hãy đọc đồng thời giấy chứng nhận, quy tắc sản phẩm và điều khoản bổ sung. Các nội dung cần tìm gồm:
- Phạm vi thiên tai và ngập nước: xác định nước lũ, nước dâng hoặc ngập do mưa có thuộc rủi ro được bảo hiểm hay không.
- Điều khoản thủy kích: kiểm tra đây là quyền lợi mặc định hay phải mua thêm.
- Loại trừ đối với động cơ: chú ý quy định khi xe đi vào vùng ngập hoặc người lái khởi động lại.
- Mức miễn thường: xác định phần chi phí chủ xe phải tự chịu trong mỗi sự kiện.
- Giới hạn và cách xác định bồi thường: xem nguyên tắc sửa chữa, thay thế phụ tùng, khấu hao và giá trị xe.
- Quy trình thông báo: ghi lại hotline, thời hạn thông báo và yêu cầu về giám định.
- Quyền lợi cứu hộ: kiểm tra điều kiện sử dụng, phạm vi phục vụ và chứng từ cần giữ.
Nếu tư vấn viên chỉ xác nhận bằng lời rằng gói bảo hiểm “có ngập nước”, người mua nên đề nghị chỉ rõ điều khoản bằng văn bản và hỏi riêng về thủy kích. Câu hỏi nên đặt theo tình huống cụ thể: xe đang đỗ bị ngập có được bảo hiểm không, động cơ hút nước có được chi trả không, và cố đề máy lại sẽ ảnh hưởng thế nào.
Câu hỏi thường gặp
Xe đỗ trong tầng hầm bị ngập có được bồi thường không?
Có thể được xem xét nếu hợp đồng bảo hiểm vật chất xe bao gồm nguyên nhân gây ngập và không có loại trừ áp dụng. Doanh nghiệp bảo hiểm vẫn cần giám định thiệt hại, xác định trách nhiệm của các bên liên quan và áp dụng mức miễn thường nếu có.
Xe chết máy trong nước nhưng không đề lại có lợi cho hồ sơ không?
Không khởi động lại giúp hạn chế nguy cơ thủy kích và thể hiện chủ xe đã thực hiện biện pháp giảm thiểu thiệt hại. Tuy nhiên, điều này không tự động bảo đảm được bồi thường; quyết định còn phụ thuộc phạm vi hợp đồng và kết quả giám định.
Đã mua bảo hiểm thân vỏ thì mặc nhiên có bảo hiểm thủy kích không?
Không. Tùy sản phẩm, thủy kích có thể nằm trong phạm vi chính, là điều khoản bổ sung hoặc thuộc trường hợp loại trừ. Phải kiểm tra đúng bộ hợp đồng có hiệu lực tại thời điểm xảy ra sự cố.
Có được tự đưa xe đến gara quen không?
Điều này phụ thuộc quy định về gara liên kết, quyền lựa chọn cơ sở sửa chữa và quy trình duyệt báo giá trong hợp đồng. Chủ xe nên thông báo cho doanh nghiệp bảo hiểm trước khi di chuyển hoặc sửa xe để tránh phát sinh chi phí không được chấp thuận.
Bảo hiểm có thanh toán toàn bộ chi phí sửa xe ngập nước không?
Không thể mặc định thanh toán toàn bộ. Số tiền bồi thường có thể chịu ảnh hưởng bởi phạm vi bảo hiểm, nguyên nhân thiệt hại, mức miễn thường, giới hạn trách nhiệm, phương án sửa chữa, khấu hao theo điều khoản và phần tổn thất thuộc loại trừ.
Nếu doanh nghiệp bảo hiểm từ chối bồi thường thì nên làm gì?
Chủ xe nên yêu cầu văn bản nêu rõ lý do, điều khoản được viện dẫn và kết quả giám định. Sau đó, đối chiếu toàn bộ hợp đồng, cung cấp bằng chứng còn thiếu và thực hiện quy trình khiếu nại của doanh nghiệp. Nếu vẫn có tranh chấp, có thể tìm tư vấn pháp lý độc lập hoặc sử dụng cơ chế giải quyết tranh chấp đã thỏa thuận trong hợp đồng.
Tóm lại, xe ngập nước có được bảo hiểm chi trả hay không phải được xác định theo đúng hợp đồng và diễn biến thực tế. Ngay khi xảy ra sự cố, hãy ưu tiên an toàn, không khởi động lại, liên hệ doanh nghiệp bảo hiểm, lưu bằng chứng và chờ hướng dẫn giám định trước khi sửa chữa.
 Chat với tư vấn viên
 Gọi ngay


