
Xe trầy xước không rõ nguyên nhân có được bảo hiểm hay không phụ thuộc vào loại bảo hiểm đã mua, phạm vi bảo hiểm, nguyên nhân tổn thất và khả năng xác minh sự kiện. Bảo hiểm trách nhiệm dân sự bắt buộc không bồi thường thiệt hại của chính chiếc xe được bảo hiểm. Trong khi đó, bảo hiểm vật chất ô tô tự nguyện có thể xem xét vết xước nếu tổn thất phát sinh từ rủi ro thuộc phạm vi hợp đồng.
Việc không xác định được người gây xước không đồng nghĩa hồ sơ chắc chắn bị từ chối. Tuy nhiên, chủ xe vẫn phải thông báo trung thực, cung cấp những thông tin đang có và tạo điều kiện để doanh nghiệp bảo hiểm giám định.
Xe trầy xước không rõ nguyên nhân có được bảo hiểm không?
Khả năng được bồi thường thường được xem xét theo các yếu tố sau:
- Xe có tham gia bảo hiểm vật chất hoặc bảo hiểm thân vỏ còn hiệu lực tại thời điểm có thể xảy ra tổn thất.
- Quy tắc bảo hiểm có bao gồm va chạm, vật thể bên ngoài tác động hoặc hành vi phá hoại của người khác.
- Vết xước không phải hư hỏng có sẵn trước khi hợp đồng bắt đầu.
- Chủ xe tuân thủ nghĩa vụ thông báo, bảo vệ hiện trường và cung cấp hồ sơ theo hợp đồng.
- Chi phí khắc phục sau khi áp dụng mức miễn thường vẫn thuộc phạm vi thanh toán.
Người mua nên kiểm tra giấy chứng nhận, quy tắc và điều khoản bổ sung để hiểu đúng phạm vi bảo hiểm thân vỏ ô tô. Không nên chỉ dựa vào tên gói bảo hiểm vì quyền lợi và điểm loại trừ có thể khác nhau giữa các doanh nghiệp.
Phân biệt nguyên nhân không rõ và sự kiện không thể xác minh
Hai tình huống này không hoàn toàn giống nhau:
- Không rõ người gây ra: Chủ xe biết xe bị quệt khi đỗ ở bãi nhưng camera không ghi được biển số hoặc người gây va chạm đã rời đi.
- Không rõ thời điểm: Chủ xe chỉ phát hiện vết xước sau khi rửa xe hoặc sau nhiều ngày sử dụng.
- Không đủ căn cứ về sự kiện: Vết xước có dấu hiệu cũ, xuất hiện ở nhiều vị trí và không có thông tin giúp xác định tổn thất xảy ra trong thời hạn bảo hiểm.
Doanh nghiệp bảo hiểm có thể giải quyết hai tình huống đầu nếu hồ sơ và dấu vết phù hợp với rủi ro được bảo hiểm. Tình huống cuối thường cần giám định kỹ hơn và có nguy cơ bị từ chối nếu không chứng minh được sự kiện thuộc phạm vi hợp đồng.
Cần làm gì ngay khi phát hiện xe bị trầy xước?
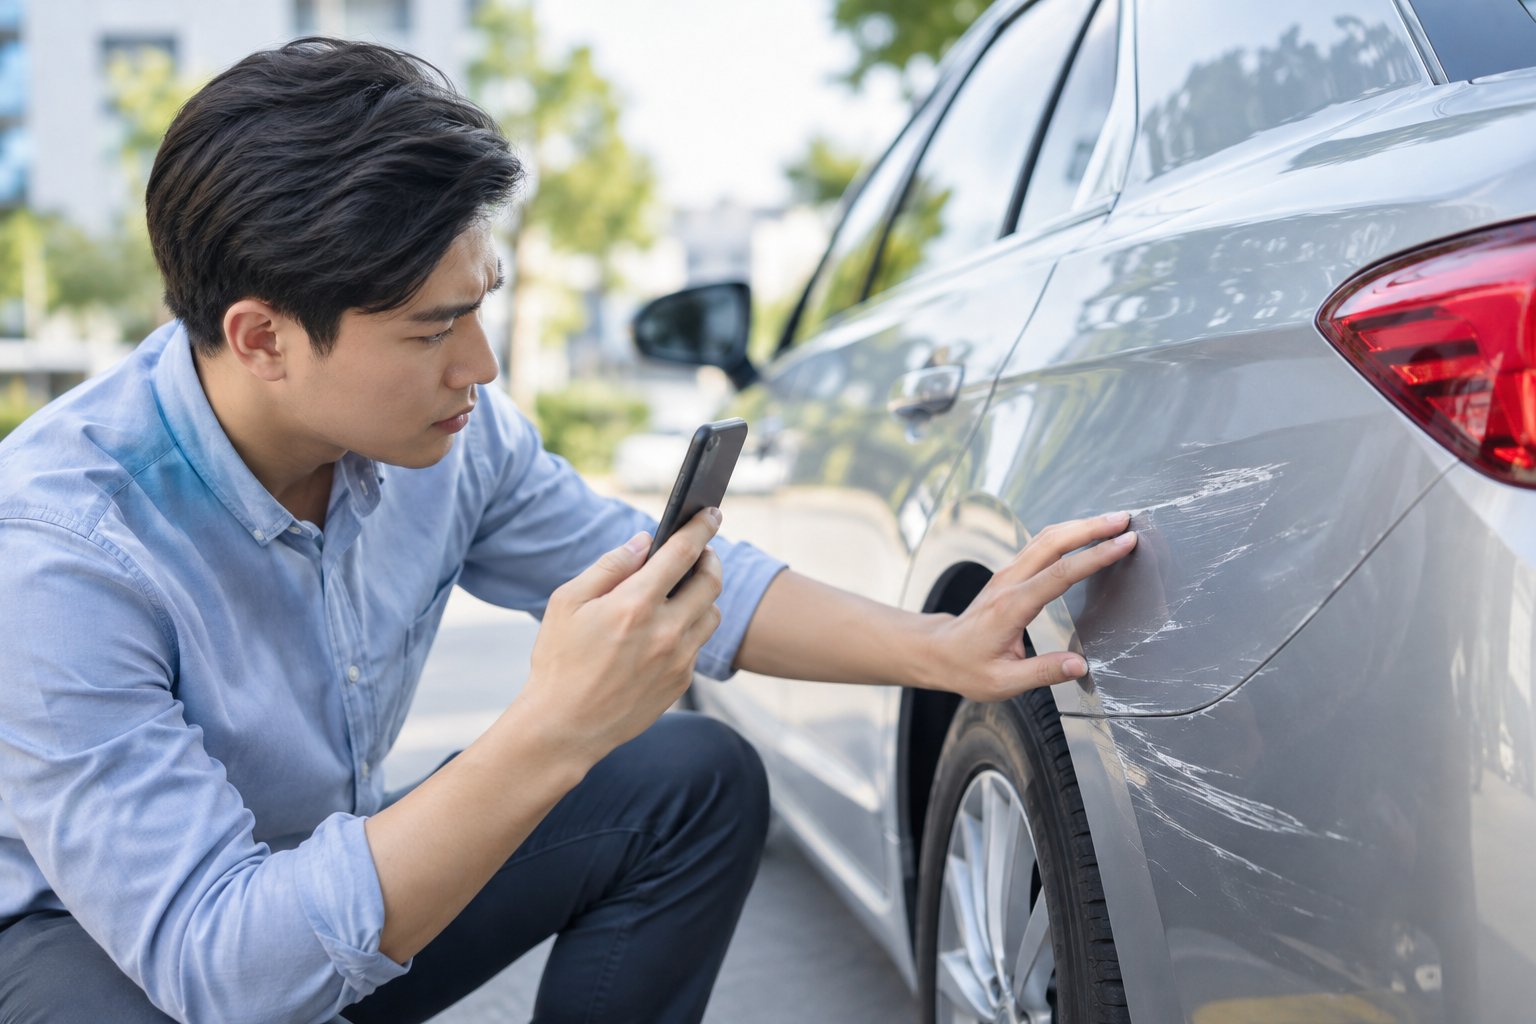
Chủ xe nên thực hiện lần lượt các bước sau:
- Dừng sử dụng xe nếu hư hỏng có thể ảnh hưởng an toàn. Kiểm tra lốp, đèn, gương, cửa, cảm biến và các bộ phận gần vị trí bị xước.
- Chụp ảnh, quay video trước khi lau hoặc sửa. Ghi cả toàn cảnh chiếc xe, vị trí đỗ, khu vực xung quanh và ảnh cận cảnh dấu xước.
- Liên hệ hotline của doanh nghiệp bảo hiểm sớm nhất có thể. Thông báo rõ rằng thời điểm hoặc người gây ra chưa xác định được.
- Đề nghị nơi trông giữ bảo toàn dữ liệu camera. Camera tại chung cư, trung tâm thương mại, cơ quan hoặc bãi đỗ có thể tự động ghi đè sau một khoảng thời gian.
- Chờ hướng dẫn giám định trước khi sơn sửa. Việc tự ý sửa xe có thể làm mất dấu vết cần thiết để xác định nguyên nhân và mức độ thiệt hại.
Nếu phát hiện thêm móp, nứt hoặc hỏng bộ phận bên trong, không nên chỉ khai báo là xước sơn. Hãy mô tả đầy đủ những gì quan sát được và để giám định viên xác định phạm vi sửa chữa.
Những chứng cứ nên giữ để yêu cầu bồi thường
Không có camera hoặc nhân chứng vẫn có thể khai báo tổn thất. Tuy nhiên, càng nhiều dữ liệu khách quan thì doanh nghiệp bảo hiểm càng có cơ sở xác minh.
Hình ảnh và video
Nên lưu các nhóm hình ảnh sau:
- Toàn cảnh xe và vị trí phát hiện tổn thất.
- Ảnh cận vết xước từ nhiều góc, đủ ánh sáng.
- Dấu sơn lạ, mảnh vỡ hoặc vết móp đi kèm.
- Biển báo, số ô đỗ, cổng ra vào hoặc vật thể có thể liên quan.
- Video từ camera hành trình nếu xe có trang bị.
Không nên chỉnh sửa ảnh gốc. Dữ liệu về thời gian và thiết bị ghi hình có thể hỗ trợ quá trình đối chiếu.
Mốc thời gian cần ghi lại
Khi phát hiện xe hư hỏng muộn, chủ xe nên ghi rõ ba mốc:
- Lần gần nhất nhìn thấy xe chưa có vết xước.
- Khoảng thời gian và những địa điểm xe đã đi qua hoặc đỗ lại.
- Thời điểm thực tế phát hiện tổn thất.
Nếu không nhớ chính xác, có thể kiểm tra lịch sử camera hành trình, vé gửi xe, ứng dụng đỗ xe, hóa đơn nhiên liệu, lịch bảo dưỡng hoặc dữ liệu hành trình hợp pháp. Không nên tự chọn một thời điểm cụ thể chỉ để hoàn thiện hồ sơ.
Tài liệu liên quan
Tùy vụ việc và quy tắc bảo hiểm, hồ sơ có thể cần:
- Giấy chứng nhận hoặc hợp đồng bảo hiểm.
- Giấy đăng ký xe và giấy tờ người điều khiển liên quan.
- Phiếu gửi xe, biên bản của bãi đỗ hoặc ban quản lý.
- Dữ liệu camera, thông tin nhân chứng nếu có.
- Biên bản của cơ quan có thẩm quyền khi vụ việc thuộc trường hợp cần trình báo.
- Báo giá hoặc phương án sửa chữa do đơn vị bảo hiểm chấp thuận.
Không phải mọi vết xước đều bắt buộc phải có biên bản công an. Chủ xe nên hỏi doanh nghiệp bảo hiểm ngay khi thông báo để biết yêu cầu phù hợp với tình huống cụ thể.
Cách khai báo khi không biết thời gian hoặc người gây xước
Nguyên tắc quan trọng nhất khi khai báo tổn thất ô tô là nêu đúng điều mình biết, phân biệt rõ thông tin chắc chắn và phần phỏng đoán.
Một nội dung khai báo phù hợp nên có:
- Ngày, giờ và địa điểm phát hiện vết xước.
- Vị trí tổn thất trên xe và biểu hiện quan sát được.
- Thời điểm gần nhất xác nhận xe chưa bị xước.
- Các địa điểm xe đã di chuyển hoặc đỗ trong khoảng thời gian liên quan.
- Thông tin về camera, người trông xe hoặc nhân chứng.
- Những biện pháp đã thực hiện sau khi phát hiện.
Ví dụ, nếu thấy vết xước khi lấy xe tại bãi đỗ nhưng không biết xảy ra lúc nào, có thể khai rằng xe được phát hiện trầy tại thời điểm lấy xe, chưa xác định người và phương tiện gây ra; lần gần nhất quan sát thân xe không có dấu vết là trước khi gửi xe. Đây là mô tả sự kiện, không phải khẳng định bãi đỗ chắc chắn chịu trách nhiệm.
Không nên:
- Ghi một giờ xảy ra va chạm khi không có căn cứ.
- Nhờ người khác nhận là người gây tai nạn.
- Tạo hiện trường hoặc dựng lại diễn biến không có thật.
- Gộp nhiều vết xước hình thành ở các thời điểm khác nhau thành một sự kiện.
- Khẳng định xe bị phá hoại khi chưa có bằng chứng.
Thông tin sai lệch có thể khiến thời gian xác minh kéo dài, hồ sơ bị từ chối hoặc phát sinh hậu quả theo điều khoản hợp đồng và quy định pháp luật.
Khi nào doanh nghiệp bảo hiểm yêu cầu giám định thêm?
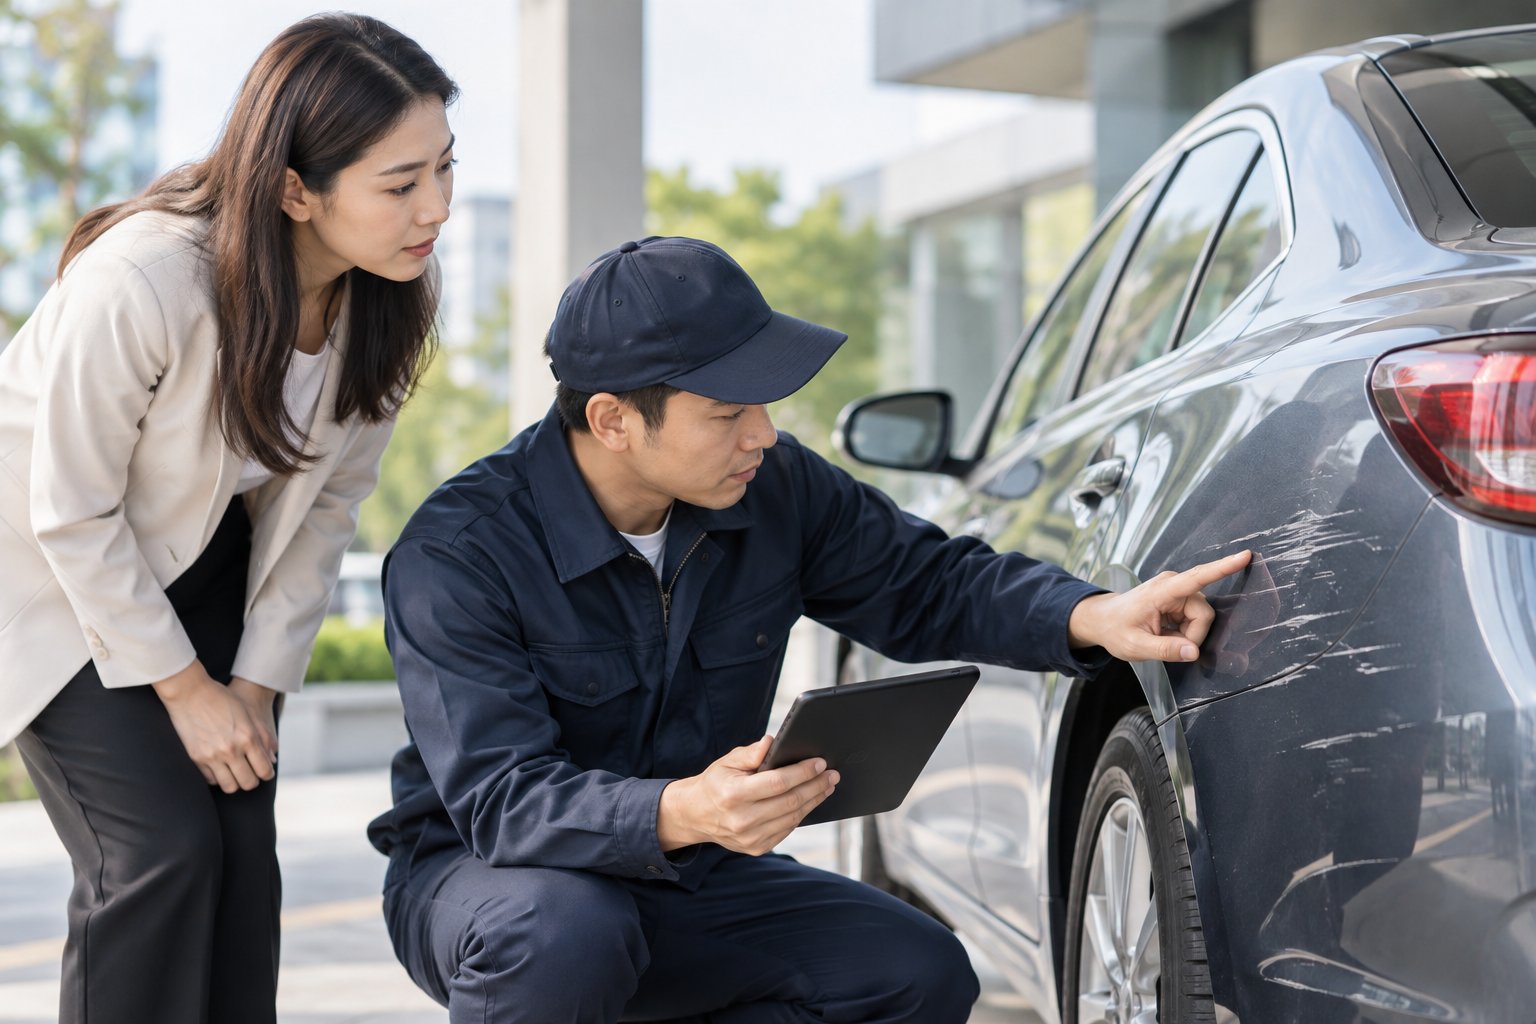
Bảo hiểm thân vỏ xe bị xước có thể cần giám định bổ sung trong các trường hợp sau:
- Chủ xe thông báo sau một thời gian dài nhưng chưa giải thích được lý do chậm thông báo.
- Vết xước có dấu hiệu cũ, đã bám bẩn, oxy hóa hoặc từng được xử lý.
- Nhiều vết xước có hướng, độ sâu hoặc đặc điểm khác nhau, cho thấy khả năng phát sinh từ nhiều sự kiện.
- Lời khai, hình ảnh và dữ liệu camera không thống nhất.
- Xe đã được đưa vào xưởng, tháo chi tiết hoặc sơn sửa trước khi giám định.
- Có nghi vấn tổn thất tồn tại trước thời điểm bảo hiểm có hiệu lực.
- Chi phí sửa chữa hoặc phương án thay thế bộ phận cần được kiểm tra lại.
- Doanh nghiệp bảo hiểm cần xác minh quyền lợi của ngân hàng nếu xe đang thế chấp và ngân hàng được ghi là bên thụ hưởng.
Giám định bổ sung có thể gồm kiểm tra trực tiếp xe, đối chiếu ảnh trước đó, xem dữ liệu camera, làm việc với bãi giữ xe hoặc yêu cầu xưởng giải thích phương án sửa chữa. Đây chưa phải là quyết định từ chối bồi thường.
Nếu xe có nhiều khu vực hư hỏng, doanh nghiệp bảo hiểm cũng có thể xác định đó là một hay nhiều sự kiện. Kết luận này ảnh hưởng đến cách áp dụng mức miễn thường của bảo hiểm thân vỏ theo hợp đồng.
Những trường hợp vết xước có thể không được chi trả
Yêu cầu bồi thường có thể không được chấp thuận toàn bộ hoặc một phần khi:
- Chủ xe chỉ có bảo hiểm trách nhiệm dân sự bắt buộc, không có bảo hiểm vật chất xe.
- Vết xước đã tồn tại trước ngày hợp đồng có hiệu lực.
- Tổn thất do hao mòn, xuống cấp tự nhiên, lỗi sơn hoặc khuyết tật không thuộc rủi ro được bảo hiểm.
- Nguyên nhân thuộc điều khoản loại trừ của hợp đồng.
- Không có đủ căn cứ xác định tổn thất xảy ra trong thời hạn bảo hiểm.
- Chủ xe tự sửa chữa làm mất khả năng xác định nguyên nhân hoặc mức độ thiệt hại, trừ trường hợp cần thiết để hạn chế tổn thất và được chấp thuận.
- Người yêu cầu bồi thường cung cấp thông tin hoặc chứng từ không trung thực.
- Chi phí hợp lý thuộc phạm vi bảo hiểm không vượt quá mức miễn thường áp dụng.
Ngoài ra, một số hợp đồng có điều khoản riêng đối với mất cắp bộ phận, phá hoại, gara lựa chọn, phụ tùng thay thế hoặc sơn toàn bộ chi tiết. Vì vậy, cần đọc cả quyền lợi và loại trừ khi chọn gói bảo hiểm ô tô, thay vì chỉ so sánh phí.
Hồ sơ và quy trình giải quyết tổn thất
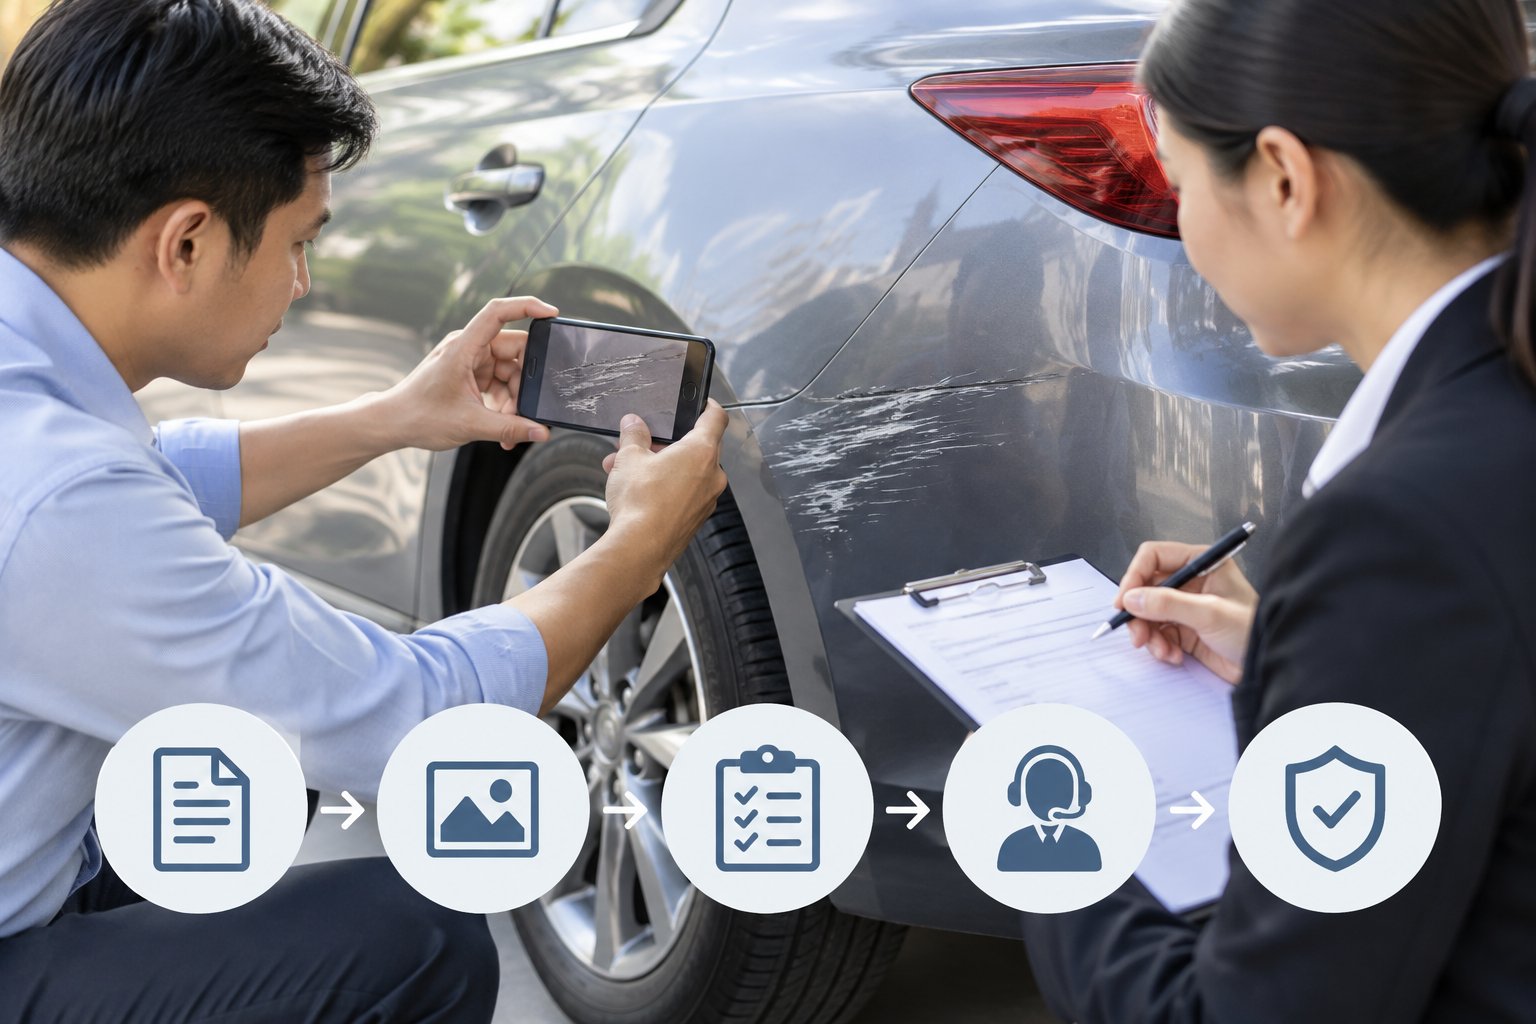
Quy trình thực tế có thể khác nhau giữa các doanh nghiệp bảo hiểm trên toàn quốc, nhưng thường gồm các giai đoạn chính:
1. Tiếp nhận thông báo
Chủ xe gọi hotline ghi trên giấy chứng nhận hoặc ứng dụng chính thức của doanh nghiệp bảo hiểm. Nếu mua bảo hiểm qua ngân hàng, ngân hàng có thể hỗ trợ kết nối, nhưng đơn vị tiếp nhận và quyết định bồi thường thường là doanh nghiệp bảo hiểm ghi trên hợp đồng.
2. Hướng dẫn bảo toàn chứng cứ
Nhân viên bảo hiểm có thể yêu cầu giữ nguyên hiện trạng, bổ sung hình ảnh, xin xác nhận của bãi xe hoặc đưa phương tiện tới địa điểm giám định. Chủ xe nên lưu số hồ sơ và nội dung trao đổi.
3. Giám định tổn thất
Giám định viên kiểm tra vị trí, kích thước, đặc điểm vết xước và những bộ phận liên quan. Nếu nghi ngờ có nhiều sự kiện, từng nhóm hư hỏng có thể được đánh giá riêng.
4. Thống nhất phương án sửa chữa
Tùy hợp đồng, xe có thể được đưa đến gara liên kết hoặc gara do chủ xe lựa chọn và được chấp thuận. Không nên đặt sửa chữa trước khi có xác nhận về phạm vi công việc và chi phí được xem xét.
5. Bổ sung và hoàn thiện hồ sơ
Chủ xe cung cấp tài liệu theo yêu cầu hợp lý của doanh nghiệp bảo hiểm. Nếu hồ sơ bị từ chối, nên yêu cầu văn bản nêu rõ căn cứ từ quy tắc, điều khoản hoặc kết quả giám định.
Trường hợp vụ việc đồng thời có va chạm với nhiều phương tiện, cách bảo vệ hiện trường và thu thập hồ sơ sẽ phức tạp hơn; chủ xe có thể tham khảo quy trình xử lý khi va chạm liên hoàn.
Câu hỏi thường gặp
Phát hiện xe bị xước sau khi rửa xe có khai báo được không?
Có thể khai báo. Hãy nêu đúng thời điểm phát hiện, lần gần nhất thân xe còn nguyên vẹn và các địa điểm xe đã đi qua. Doanh nghiệp bảo hiểm sẽ xem xét dấu vết, thời hạn hợp đồng và tài liệu liên quan trước khi quyết định.
Không có camera thì bảo hiểm có từ chối ngay không?
Không nhất thiết. Camera là chứng cứ hữu ích nhưng không phải nguồn thông tin duy nhất. Ảnh hiện trạng, phiếu gửi xe, dữ liệu hành trình, nhân chứng và kết quả giám định vẫn có thể được sử dụng để xác minh.
Có nên lau vết xước để xem mức độ hư hỏng không?
Nên chụp ảnh trước khi lau. Việc làm sạch có thể khiến dấu sơn, bụi hoặc vật liệu bám trên bề mặt bị mất. Nếu cần bảo vệ xe khỏi hư hỏng thêm, hãy hỏi hotline bảo hiểm trước khi thực hiện.
Nhiều vết xước trên xe có được tính là một vụ không?
Không thể mặc định. Nếu các dấu vết phát sinh từ cùng một sự kiện, doanh nghiệp bảo hiểm có thể xem xét như một tổn thất. Nếu chúng có nguyên nhân hoặc thời điểm khác nhau, hồ sơ có thể được tách thành nhiều sự kiện và áp dụng mức miễn thường tương ứng.
Đã tự sơn lại rồi mới báo bảo hiểm có được bồi thường không?
Khả năng giải quyết sẽ khó hơn vì hiện trạng ban đầu không còn. Chủ xe vẫn nên thông báo trung thực, cung cấp ảnh trước sửa chữa, hóa đơn và tài liệu liên quan. Quyết định cuối cùng phụ thuộc vào khả năng xác minh và điều khoản hợp đồng.
Tóm lại, xe bị trầy xước mà chưa rõ nguyên nhân vẫn có thể được bảo hiểm vật chất xem xét. Chủ xe cần báo sớm, giữ nguyên chứng cứ, mô tả đúng những gì đã xảy ra và không tự tạo mốc thời gian hay nguyên nhân. Quyền lợi cụ thể chỉ được xác định sau khi đối chiếu hợp đồng và kết quả giám định.
 Chat với tư vấn viên
 Gọi ngay


