

Khi phát sinh tai nạn, bệnh tật hoặc thiệt hại tài sản, người tham gia bảo hiểm thường chỉ hỏi thời hạn thông báo tổn thất bảo hiểm là bao lâu. Tuy nhiên, hợp đồng có thể tồn tại đồng thời nhiều mốc: hạn thông báo sự kiện, hạn gửi hồ sơ và thời hạn yêu cầu bồi thường hoặc trả tiền bảo hiểm.
Các mốc này có mục đích khác nhau và không phải lúc nào cũng bắt đầu cùng một ngày. Muốn xác định chính xác, cần đối chiếu Luật Kinh doanh bảo hiểm năm 2022, quy định riêng áp dụng cho từng loại bảo hiểm và quy tắc, điều khoản của hợp đồng đã giao kết.
Ba mốc thời hạn bảo hiểm dễ bị nhầm lẫn
| Mốc cần kiểm tra | Mục đích | Căn cứ xác định |
|---|---|---|
| Thông báo sự kiện bảo hiểm | Báo sớm để doanh nghiệp bảo hiểm hướng dẫn, ghi nhận và giám định tổn thất | Hợp đồng, quy tắc sản phẩm và quy định chuyên ngành |
| Nộp hồ sơ yêu cầu giải quyết quyền lợi | Cung cấp đơn yêu cầu cùng tài liệu chứng minh sự kiện và thiệt hại | Luật, hợp đồng và danh mục hồ sơ của sản phẩm |
| Yêu cầu bồi thường hoặc trả tiền bảo hiểm | Chính thức đề nghị doanh nghiệp bảo hiểm thực hiện nghĩa vụ | Điều 30 Luật Kinh doanh bảo hiểm năm 2022 và hợp đồng |
Trong thực tế, việc nộp hồ sơ và yêu cầu trả tiền bảo hiểm thường nằm trong cùng một quy trình. Vì vậy, không nên mặc định đây luôn là hai thời hạn pháp lý độc lập. Điểm khác biệt chủ yếu là thông báo ban đầu có thể được thực hiện rất sớm, trong khi hồ sơ đầy đủ cần thêm thời gian để thu thập chứng từ.
Cũng cần phân biệt thời hạn yêu cầu bồi thường với thời hạn doanh nghiệp bảo hiểm giải quyết và chi trả. Theo Điều 31 Luật Kinh doanh bảo hiểm năm 2022, thời hạn chi trả thực hiện theo thỏa thuận trong hợp đồng; nếu không có thỏa thuận thì doanh nghiệp bảo hiểm phải bồi thường, trả tiền trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ.
Thời hạn thông báo sự kiện bảo hiểm là bao lâu?

Không có một thời hạn thông báo chung áp dụng giống nhau cho mọi hợp đồng bảo hiểm ô tô, sức khỏe, nhà ở hoặc bảo hiểm qua ngân hàng. Người tham gia cần đọc các mục có tên như “thông báo tổn thất”, “nghĩa vụ khi xảy ra sự kiện bảo hiểm”, “thủ tục yêu cầu bồi thường” hoặc “hồ sơ yêu cầu trả tiền bảo hiểm”.
Thông báo ban đầu thường cần nêu tối thiểu:
- Họ tên người được bảo hiểm hoặc bên mua bảo hiểm.
- Số hợp đồng hoặc giấy chứng nhận bảo hiểm nếu có.
- Thời gian, địa điểm và diễn biến sơ bộ của sự kiện.
- Thiệt hại, thương tích hoặc chi phí đã ghi nhận.
- Thông tin liên hệ của người đang xử lý vụ việc.
- Nhu cầu giám định, cứu hộ hoặc hướng dẫn y tế nếu phát sinh.
Trường hợp bảo hiểm ô tô
Với bảo hiểm vật chất xe tự nguyện, hạn thông báo và cách thức thông báo phụ thuộc quy tắc của hợp đồng. Chủ xe nên báo ngay sau khi bảo đảm an toàn, đồng thời tránh tự ý sửa chữa hoặc thay đổi hiện trạng trước khi được hướng dẫn, trừ trường hợp cần thiết để hạn chế thiệt hại hay tuân thủ yêu cầu của cơ quan có thẩm quyền.
Nếu tai nạn liên quan nhiều phương tiện, trình tự ghi nhận hiện trường trong hướng dẫn xử lý bảo hiểm ô tô khi va chạm liên hoàn có thể giúp chủ xe hạn chế thiếu chứng cứ. Trường hợp chỉ phát hiện hư hỏng sau đó, cần ghi nhận thời điểm phát hiện và kiểm tra cách xử lý đối với xe trầy xước không rõ nguyên nhân trước khi sửa xe.
Riêng bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, Nghị định 67/2023/NĐ-CP quy định việc thông báo ngay cho doanh nghiệp bảo hiểm qua đường dây nóng khi xảy ra tai nạn. Trong 5 ngày làm việc kể từ ngày xảy ra tai nạn, bên mua bảo hiểm hoặc người được bảo hiểm phải gửi thông báo bằng văn bản hoặc hình thức điện tử, trừ trường hợp bất khả kháng hoặc trở ngại khách quan.
Trường hợp bảo hiểm sức khỏe
Hợp đồng có thể quy định cách thông báo khác nhau giữa điều trị nội trú, ngoại trú, cấp cứu, bảo lãnh viện phí và yêu cầu hoàn trả chi phí. Thời hạn thông báo không đồng nghĩa với thời gian chờ. Người tham gia nên kiểm tra riêng thời gian chờ bảo hiểm sức khỏe để xác định sự kiện đã phát sinh trong giai đoạn được bảo hiểm hay chưa.
Trường hợp bảo hiểm nhà ở và tài sản
Khi xảy ra cháy, ngập, mất cắp hoặc hư hỏng tài sản, ưu tiên đầu tiên là bảo vệ con người, hạn chế tổn thất lan rộng và thông báo cho cơ quan chức năng khi cần. Sau đó, người được bảo hiểm nên chụp ảnh, quay video hiện trạng và lập danh sách tài sản bị ảnh hưởng.
Ngoài thời hạn thông báo, phạm vi được chi trả còn phụ thuộc nguyên nhân tổn thất và điều khoản loại trừ. Việc kiểm tra trước các nhóm loại trừ trong bảo hiểm nhà ở giúp tránh nhầm lẫn giữa hồ sơ nộp chậm và sự kiện vốn không thuộc phạm vi bảo hiểm.
Thời hạn nộp hồ sơ và yêu cầu trả tiền bảo hiểm
Theo Điều 30 Luật Kinh doanh bảo hiểm năm 2022, thời hạn nộp hồ sơ yêu cầu bồi thường, trả tiền bảo hiểm theo hợp đồng là 1 năm kể từ ngày xảy ra sự kiện bảo hiểm.
Có hai ngoại lệ quan trọng khi xác định mốc này:
- Thời gian xảy ra sự kiện bất khả kháng hoặc trở ngại khách quan không được tính vào thời hạn nộp hồ sơ.
- Nếu người được bảo hiểm hoặc người thụ hưởng chứng minh được mình không biết thời điểm xảy ra sự kiện bảo hiểm, thời hạn được tính từ ngày biết sự kiện đó.
Đối với bảo hiểm trách nhiệm, nếu người thứ ba yêu cầu người được bảo hiểm bồi thường thiệt hại thuộc trách nhiệm bảo hiểm, thời hạn được tính từ ngày người thứ ba đưa ra yêu cầu.
Mốc 1 năm không có nghĩa người tham gia nên chờ gần hết thời hạn mới nộp hồ sơ. Việc gửi yêu cầu sớm giúp doanh nghiệp bảo hiểm có điều kiện xác minh nguyên nhân, mức độ thiệt hại và tính liên quan giữa sự kiện với quyền lợi được bảo hiểm.
Nếu chưa thể thu thập đủ chứng từ, người tham gia nên gửi thông báo và đơn yêu cầu trước, đồng thời đề nghị doanh nghiệp bảo hiểm xác nhận bằng văn bản những tài liệu còn thiếu. Hồ sơ bổ sung cần đúng phạm vi hợp đồng, phù hợp với loại tổn thất và được lưu lại bằng chứng gửi, nhận.
Cách xác định ngày xảy ra sự kiện bảo hiểm

Ngày xảy ra sự kiện bảo hiểm không phải lúc nào cũng là ngày người tham gia gọi điện thông báo hoặc ngày nộp hồ sơ. Cách xác định phụ thuộc bản chất rủi ro và định nghĩa trong hợp đồng.
Sự kiện xảy ra tại một thời điểm rõ ràng
Với tai nạn giao thông, cháy, nổ hoặc va đập, ngày xảy ra sự kiện thường là ngày sự cố thực tế phát sinh. Có thể đối chiếu biên bản hiện trường, dữ liệu camera, hồ sơ của cơ quan chức năng, phiếu cứu hộ hoặc giấy tiếp nhận khám cấp cứu.
Tổn thất được phát hiện sau thời điểm phát sinh
Trường hợp mất cắp bộ phận xe, rò rỉ nước âm tường hoặc hư hỏng chỉ được phát hiện sau đó, cần phân biệt:
- Ngày nguyên nhân hoặc hành vi gây tổn thất có thể đã xảy ra.
- Ngày người được bảo hiểm thực tế phát hiện tổn thất.
- Ngày có căn cứ hợp lý để biết sự kiện đã xảy ra.
Nếu không xác định được chính xác thời điểm ban đầu, người yêu cầu cần trình bày rõ diễn biến và cung cấp bằng chứng về ngày phát hiện. Doanh nghiệp bảo hiểm sẽ xem xét cùng điều khoản sản phẩm và tài liệu xác minh; không nên tự thay đổi ngày xảy ra sự kiện để phù hợp thời hạn.
Sự kiện bảo hiểm sức khỏe
Ngày xảy ra sự kiện có thể liên quan ngày tai nạn, ngày xuất hiện tình trạng cần điều trị, ngày nhập viện hoặc thời điểm được chẩn đoán, tùy định nghĩa quyền lợi trong hợp đồng. Không nên mặc định ngày xuất hóa đơn hoặc ngày ra viện luôn là ngày xảy ra sự kiện bảo hiểm.
Làm gì khi chậm thông báo sự kiện bảo hiểm?
Chậm thông báo sự kiện bảo hiểm không nên bị hiểu mặc nhiên là mất toàn bộ quyền lợi. Hậu quả cần được đánh giá theo quy định pháp luật, điều khoản hợp đồng, lý do chậm và mức độ ảnh hưởng đến khả năng xác minh tổn thất.
Nếu việc thông báo bị chậm vì lý do khách quan, người tham gia nên thực hiện ngay các bước sau:
- Thông báo ngay khi trở ngại chấm dứt: Gọi đúng số tiếp nhận ghi trên giấy chứng nhận hoặc hợp đồng, sau đó gửi lại bằng email, ứng dụng hoặc văn bản để có dấu vết.
- Trình bày theo dòng thời gian: Ghi rõ ngày xảy ra hoặc phát hiện sự kiện, thời điểm có thể liên hệ, thời điểm đã thông báo và nguyên nhân của khoảng thời gian chậm.
- Lưu bằng chứng về trở ngại: Tài liệu có thể gồm hồ sơ nhập viện, xác nhận mất liên lạc, quyết định phong tỏa hoặc sơ tán, biên bản thiên tai, xác nhận của cơ quan chức năng, dữ liệu hành trình hay chứng cứ về sự cố hệ thống tiếp nhận.
- Bảo toàn chứng cứ tổn thất: Lưu ảnh, video gốc, camera, hóa đơn, hồ sơ y tế, biên bản hiện trường, lịch sử cuộc gọi và tin nhắn. Không chỉnh sửa tệp gốc hoặc chỉ lưu ảnh đã gửi qua ứng dụng làm giảm chất lượng.
- Yêu cầu xác nhận tiếp nhận: Đề nghị ghi rõ ngày nhận thông báo, mã hồ sơ, tài liệu đã nhận và danh sách cần bổ sung.
- Giải thích quan hệ nhân quả: Nếu việc chậm thông báo không làm thay đổi hiện trạng hoặc cản trở giám định, nên nêu rõ và cung cấp tài liệu hỗ trợ.
“Lý do khách quan”, “trở ngại khách quan” và “sự kiện bất khả kháng” không nên chỉ được trình bày bằng lời nói. Người yêu cầu có trách nhiệm cung cấp căn cứ phù hợp để doanh nghiệp bảo hiểm xem xét. Việc bận công việc, quên thời hạn hoặc không đọc hợp đồng thường khó được chứng minh là trở ngại khách quan nếu người tham gia vẫn có khả năng thông báo.
Nếu doanh nghiệp bảo hiểm từ chối vì thông báo chậm, người yêu cầu nên đề nghị văn bản nêu rõ điều khoản được áp dụng, tài liệu đã xem xét và lý do việc chậm thông báo ảnh hưởng đến quyết định. Không nên chỉ dựa vào trao đổi miệng.
Quy trình bảo vệ quyền lợi khi phát sinh tổn thất
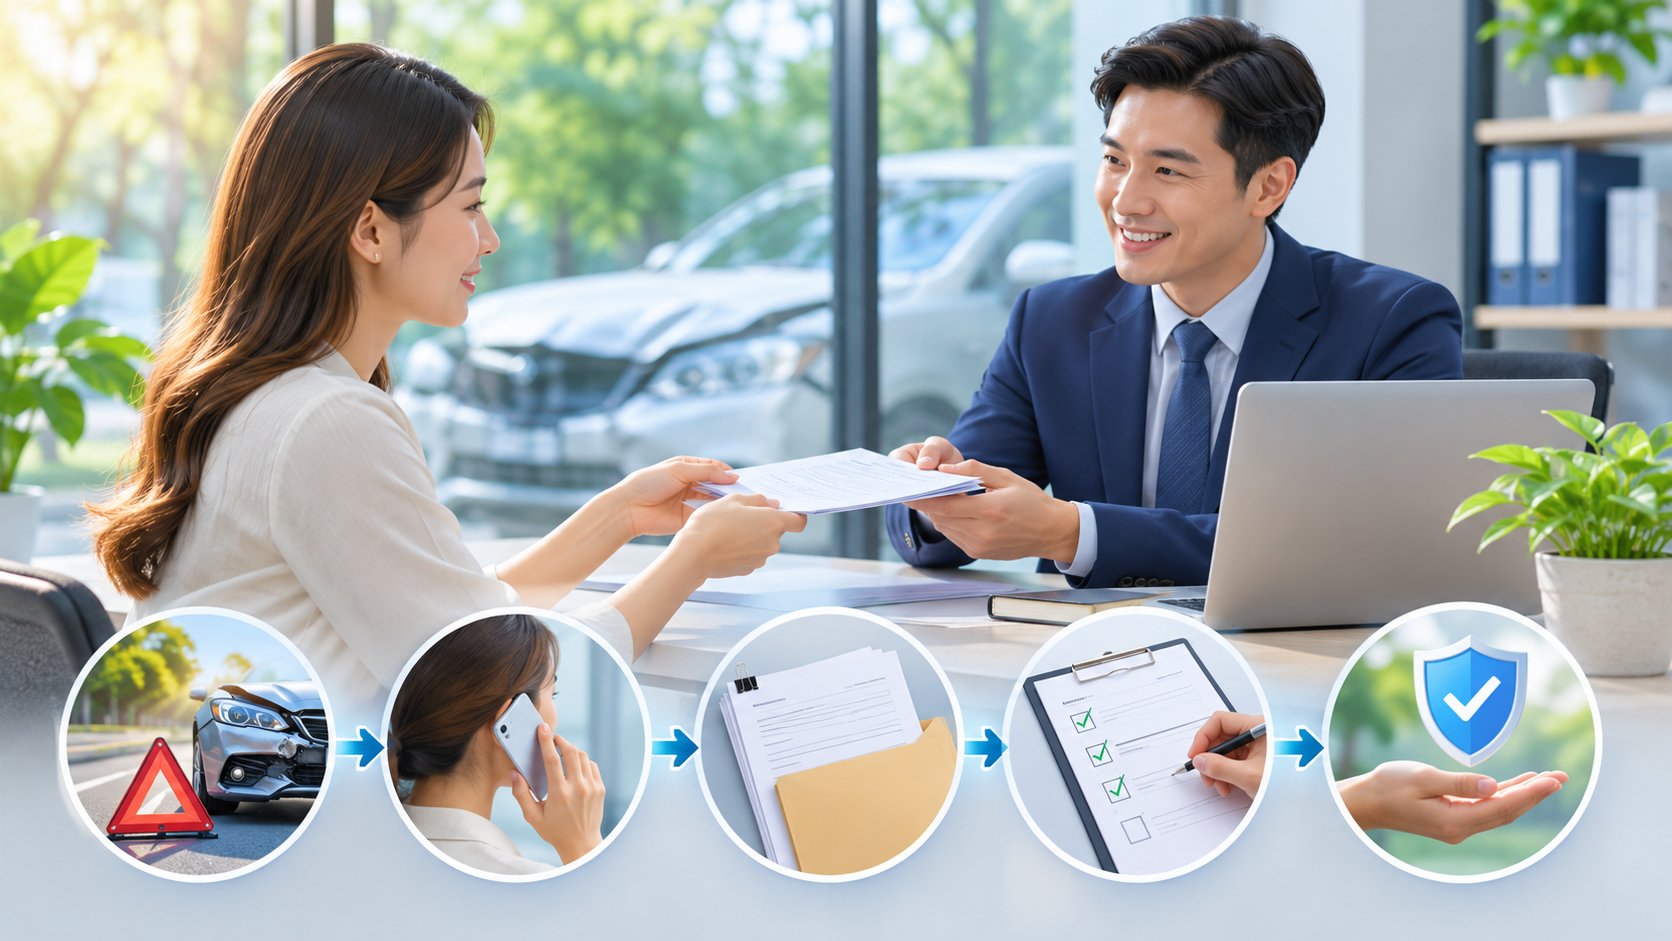
Để tránh bỏ lỡ thời hạn yêu cầu bồi thường, có thể thực hiện theo trình tự sau:
- Bảo đảm an toàn cho người và tài sản, thực hiện biện pháp hợp lý để hạn chế thiệt hại.
- Ghi nhận ngày, giờ, địa điểm và diễn biến sự kiện bằng tài liệu có thể kiểm chứng.
- Kiểm tra giấy chứng nhận, hợp đồng, quy tắc sản phẩm và kênh tiếp nhận hồ sơ.
- Thông báo sớm bằng kênh được hợp đồng công nhận; nếu gọi điện, nên gửi thêm xác nhận bằng văn bản hoặc điện tử.
- Không tự ý sửa chữa, tiêu hủy hoặc thay đổi hiện trạng khi chưa được hướng dẫn, trừ trường hợp cần thiết để bảo đảm an toàn và hạn chế tổn thất.
- Nộp đơn yêu cầu cùng hồ sơ hiện có, nhận xác nhận về ngày tiếp nhận và tài liệu cần bổ sung.
- Theo dõi thời hạn giải quyết ghi trong hợp đồng và lưu toàn bộ trao đổi.
Đối với hợp đồng mua qua ngân hàng, ngân hàng có thể là kênh phân phối hoặc hỗ trợ tiếp nhận, nhưng đơn vị chịu trách nhiệm bảo hiểm được xác định trên hợp đồng hoặc giấy chứng nhận. Người tham gia nên gửi thông báo đến đúng đầu mối của doanh nghiệp bảo hiểm, thay vì mặc định việc báo cho nhân viên tư vấn đã hoàn thành nghĩa vụ thông báo.
Tóm lại, thời hạn thông báo tổn thất bảo hiểm chủ yếu được xác định theo điều khoản sản phẩm và quy định chuyên ngành, còn thời hạn nộp hồ sơ yêu cầu bồi thường, trả tiền bảo hiểm theo Luật Kinh doanh bảo hiểm năm 2022 là 1 năm kể từ ngày xảy ra sự kiện, có ngoại lệ theo luật. Thông báo càng sớm, lưu chứng cứ càng đầy đủ và xác nhận ngày gửi càng rõ ràng thì khả năng bảo vệ quyền lợi càng tốt.


