

Quyền lợi bảo hiểm sức khỏe chi phí trước và sau nhập viện có thể hỗ trợ các khoản khám, xét nghiệm, thuốc và tái khám liên quan trực tiếp đến một đợt điều trị nội trú. Tuy nhiên, không phải mọi chi phí phát sinh gần ngày nhập viện hoặc xuất viện đều mặc nhiên được thanh toán.
Người được bảo hiểm cần kiểm tra đồng thời phạm vi quyền lợi, khoảng thời gian được chấp nhận, chỉ định chuyên môn, mối liên hệ với bệnh lý điều trị nội trú, hạn mức và bộ chứng từ. Điều khoản của từng hợp đồng là căn cứ quyết định cuối cùng.
Chi phí trước và sau nhập viện là gì?
Chi phí y tế trước nhập viện
Chi phí y tế trước nhập viện là các khoản phát sinh trước khi người bệnh chính thức điều trị nội trú và có liên quan đến nguyên nhân dẫn đến lần nằm viện. Tùy hợp đồng, nhóm chi phí này có thể bao gồm:
- Khám và tư vấn để xác định tình trạng cần nhập viện.
- Xét nghiệm, chẩn đoán hình ảnh hoặc thăm dò chức năng theo chỉ định.
- Thuốc hoặc biện pháp điều trị chuẩn bị cho quá trình nằm viện.
- Đánh giá tiền phẫu hoặc các kiểm tra chuyên môn cần thiết trước thủ thuật, phẫu thuật.
Danh sách trên chỉ là ví dụ nhận diện, không đồng nghĩa mọi hợp đồng đều chi trả toàn bộ. Nếu lần khám chỉ kiểm tra sức khỏe tổng quát, không có chỉ định chuyên môn hoặc không liên quan đến chẩn đoán khi nằm viện, chi phí có thể không thuộc phạm vi bảo hiểm.
Chi phí sau xuất viện
Chi phí sau xuất viện là các khoản điều trị tiếp tục phát sinh sau khi kết thúc đợt nội trú. Những khoản thường được xem xét có thể gồm:
- Tái khám theo lịch hẹn hoặc chỉ định trên giấy ra viện.
- Xét nghiệm, chẩn đoán hình ảnh để đánh giá kết quả điều trị.
- Thuốc điều trị tiếp tục cho bệnh lý vừa nằm viện.
- Chăm sóc vết mổ, thay băng hoặc phục hồi theo chỉ định chuyên môn.
Điểm quan trọng là chi phí phải phục vụ việc theo dõi hoặc hoàn tất điều trị cho cùng bệnh lý của đợt nằm viện. Một lần khám cho vấn đề sức khỏe khác, dù diễn ra ngay sau khi xuất viện, thường không được gộp vào quyền lợi này.
Điều kiện để chi phí được xem xét chi trả

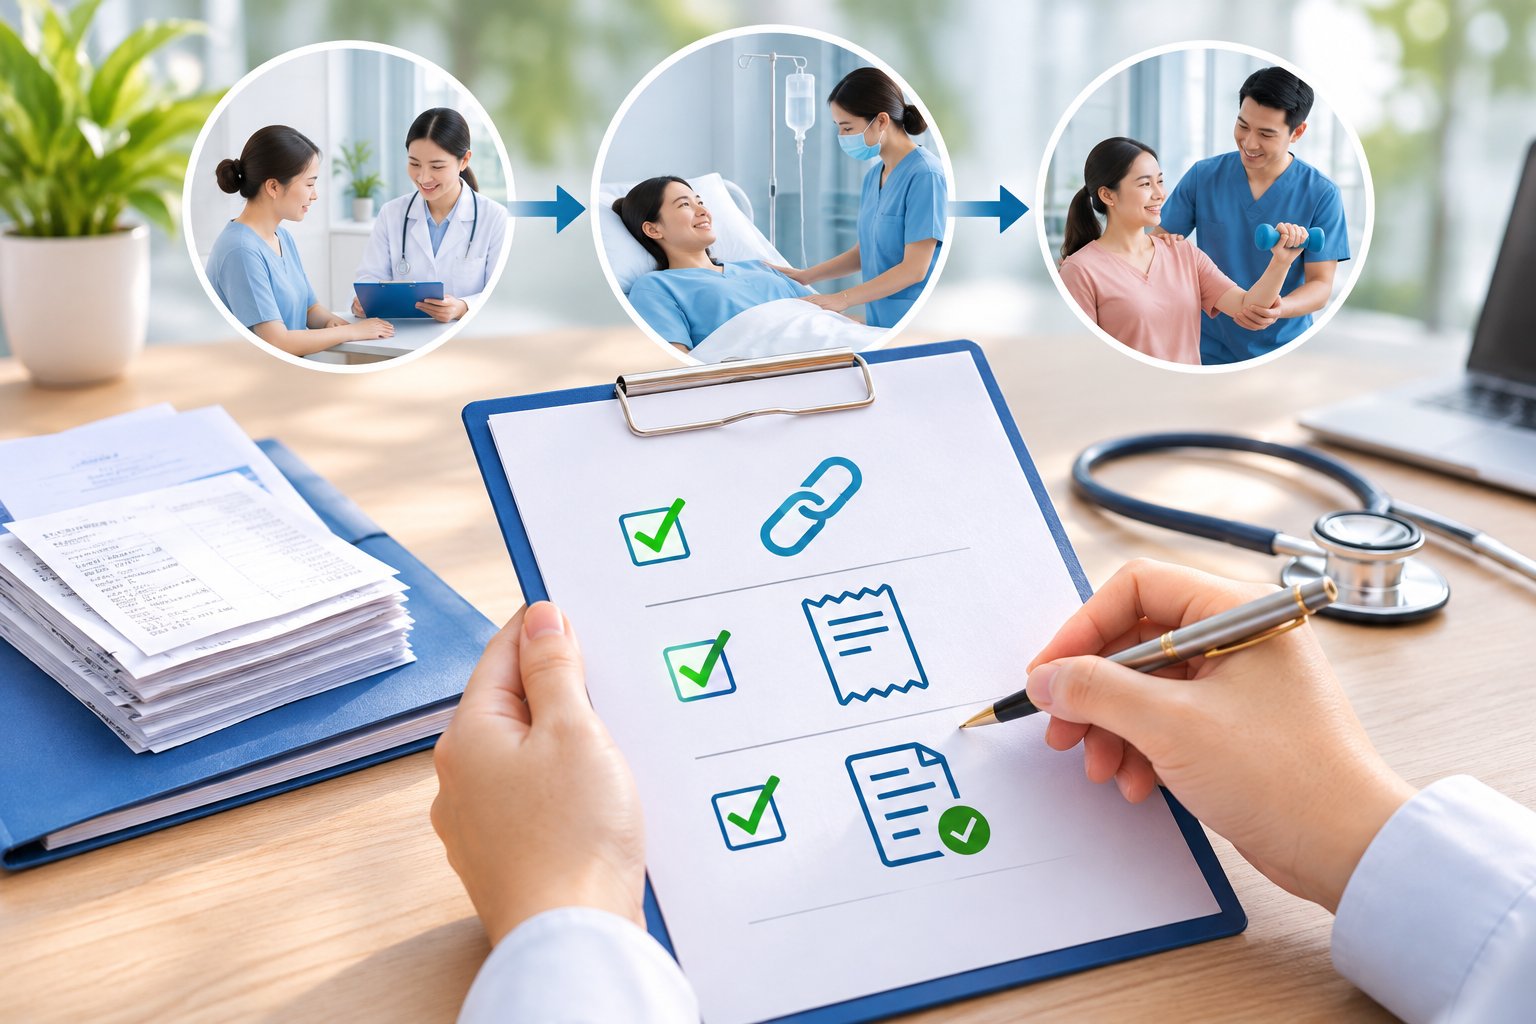
Nằm trong khoảng thời gian quy định
Hợp đồng thường quy định một khoảng thời gian nhất định trước ngày nhập viện và sau ngày xuất viện. Mỗi chương trình có thể áp dụng mốc khác nhau, vì vậy không nên lấy điều kiện của hợp đồng khác để suy đoán.
Khi kiểm tra, cần xác định rõ:
- Mốc bắt đầu được tính từ ngày khám, ngày chỉ định hay ngày phát sinh hóa đơn.
- Mốc kết thúc được tính theo ngày xuất viện hay ngày hoàn tất điều trị.
- Ngày nhập viện và xuất viện được thể hiện trên giấy tờ nào.
- Chi phí phát sinh ngoài khoảng quy định có được xem xét trong trường hợp đặc biệt hay không.
Khoảng thời gian này khác với thời gian chờ của hợp đồng. Khoảng trước và sau nhập viện xác định các chi phí gắn với một đợt nằm viện, còn thời gian chờ xác định thời điểm quyền lợi bắt đầu có hiệu lực. Người mua nên đối chiếu riêng cách kiểm tra thời gian chờ bảo hiểm sức khỏe để tránh nhầm hai khái niệm.
Có liên hệ trực tiếp với đợt điều trị nội trú
Ngày phát sinh gần nhau chưa đủ để chứng minh mối liên hệ. Hồ sơ cần thể hiện một chuỗi điều trị hợp lý, chẳng hạn:
- Lần khám trước nhập viện xác định hoặc làm rõ bệnh lý dẫn đến nằm viện.
- Kết quả xét nghiệm được bác sĩ sử dụng để quyết định nhập viện, phẫu thuật hoặc điều trị.
- Thuốc sau xuất viện được kê để tiếp tục xử lý bệnh lý ghi trong hồ sơ nội trú.
- Tái khám nhằm đánh giá diễn tiến, biến chứng hoặc khả năng hồi phục của cùng đợt điều trị.
Chẩn đoán trên phiếu khám, giấy nhập viện, giấy ra viện, đơn thuốc và kết quả xét nghiệm nên thống nhất hoặc thể hiện được quan hệ chuyên môn. Nếu tên chẩn đoán khác nhau do cách ghi nhận, người được bảo hiểm có thể đề nghị cơ sở y tế cung cấp tóm tắt diễn biến hoặc xác nhận y khoa phù hợp.
Có chỉ định của bác sĩ
Các dịch vụ tự thực hiện theo nhu cầu cá nhân có thể không đáp ứng điều kiện cần thiết về mặt y khoa. Với xét nghiệm, thuốc, vật tư, phục hồi hoặc tái khám, nên lưu tài liệu thể hiện chỉ định của bác sĩ và mục đích điều trị.
Đơn thuốc cần phù hợp với hồ sơ khám; phiếu chỉ định cần thể hiện dịch vụ được yêu cầu; giấy hẹn tái khám nên gắn với đợt nằm viện. Nếu bác sĩ chỉ hướng dẫn bằng lời, người bệnh nên đề nghị ghi nhận nội dung phù hợp trong hồ sơ y tế trước khi rời cơ sở khám chữa bệnh.
Thuộc phạm vi bảo hiểm và không rơi vào loại trừ
Ngay cả khi có liên quan về thời gian và bệnh lý, một khoản chi vẫn có thể không được thanh toán nếu thuộc trường hợp loại trừ, vượt hạn mức hoặc không đáp ứng điều kiện của chương trình. Những nội dung cần kiểm tra gồm:
- Quyền lợi điều trị nội trú có đang hiệu lực hay không.
- Quyền lợi trước và sau nằm viện có được ghi riêng trong bảng quyền lợi hay không.
- Bệnh lý có thuộc thời gian chờ, tình trạng đã tồn tại hoặc điều khoản loại trừ hay không.
- Cơ sở y tế, phương pháp điều trị và loại thuốc có đáp ứng định nghĩa của hợp đồng hay không.
- Hợp đồng có áp dụng đồng chi trả, mức khấu trừ hoặc chi phí hợp lý và thông lệ hay không.
Cách đọc quyền lợi trong hợp đồng bảo hiểm
Không nên chỉ tìm cụm từ “trước và sau nhập viện”. Người mua cần đọc kết hợp bảng quyền lợi, quy tắc bảo hiểm, điều khoản bổ sung và hướng dẫn yêu cầu bồi thường.
Xác định đúng định nghĩa nhập viện
Hãy kiểm tra hợp đồng định nghĩa điều trị nội trú, nhập viện, xuất viện và cơ sở y tế như thế nào. Một trường hợp lưu tại cơ sở y tế để theo dõi, điều trị trong ngày hoặc sử dụng giường cấp cứu chưa chắc đã được phân loại là nằm viện theo hợp đồng.
Nếu đợt điều trị không đáp ứng định nghĩa nội trú, các chi phí trước và sau đó cũng có thể không được áp dụng theo quyền lợi trước sau nằm viện, dù người bệnh có phát sinh nhiều khoản y tế.
Tìm hạn mức tổng và hạn mức phụ
Quyền lợi có thể chịu hạn mức riêng cho mỗi đợt điều trị, mỗi bệnh lý, mỗi năm bảo hiểm hoặc từng nhóm dịch vụ. Khoản tiền ghi ở quyền lợi nội trú không phải lúc nào cũng là số tiền có thể sử dụng toàn bộ cho khám trước nhập viện và tái khám sau xuất viện.
Khi bảng quyền lợi có nhiều tầng giới hạn, hướng dẫn về cách đọc hạn mức phụ bảo hiểm sức khỏe giúp nhận diện mức trần áp dụng cho từng khoản thay vì chỉ nhìn tổng quyền lợi.
Chi phí phòng và giường trong thời gian nội trú cũng có thể được giới hạn riêng. Người mua nên kiểm tra hạn mức tiền giường và cách áp dụng vì phần vượt giới hạn này không nhất thiết được chuyển sang quyền lợi trước hoặc sau nằm viện.
Phân biệt bảo lãnh viện phí và bồi thường
Bảo lãnh viện phí là việc đơn vị bảo hiểm xác nhận thanh toán các khoản đủ điều kiện tại cơ sở y tế theo quy trình của chương trình. Bồi thường là hình thức người bệnh thanh toán trước rồi nộp hồ sơ để được xem xét hoàn trả.
Việc cơ sở y tế bảo lãnh chi phí nội trú không có nghĩa toàn bộ lần khám trước đó hoặc tái khám sau này cũng tự động được bảo lãnh. Các khoản này có thể cần hồ sơ riêng. Với một đợt điều trị đã lên kế hoạch, việc chuẩn bị đúng hồ sơ xin bảo lãnh viện phí trước nhập viện giúp người bệnh kiểm tra sớm phạm vi dự kiến được xác nhận.
Quyết định bảo lãnh ban đầu cũng không thay thế kết quả thẩm định cuối cùng nếu hồ sơ thực tế phát sinh khác với thông tin đã cung cấp.
Checklist kiểm tra trước và sau đợt nằm viện
Trước khi nhập viện
- Đọc bảng quyền lợi để xác nhận có quyền lợi chi phí trước nhập viện.
- Kiểm tra khoảng thời gian được công nhận theo đúng hợp đồng đang hiệu lực.
- Xác nhận tình trạng bệnh không thuộc thời gian chờ hoặc điều khoản loại trừ có liên quan.
- Xin phiếu khám, chỉ định xét nghiệm, kết quả chẩn đoán và đơn thuốc đầy đủ.
- Kiểm tra họ tên, thông tin người bệnh và ngày phát sinh trên từng giấy tờ.
- Lưu bằng chứng cho thấy bác sĩ đề nghị nhập viện hoặc dịch vụ được thực hiện để chuẩn bị điều trị nội trú.
- Hỏi rõ hình thức bảo lãnh hay thanh toán trước rồi yêu cầu bồi thường.
- Giữ hóa đơn, bảng kê chi tiết và chứng từ thanh toán theo yêu cầu của hợp đồng.
Trong thời gian nằm viện
- Kiểm tra chẩn đoán nhập viện, chẩn đoán ra viện và phương pháp điều trị được ghi nhận đầy đủ.
- Lưu giấy nhập viện, giấy ra viện, tóm tắt bệnh án hoặc giấy chứng nhận phẫu thuật nếu có.
- Đối chiếu bảng kê với các dịch vụ thực tế đã sử dụng.
- Yêu cầu giải thích nếu tên bệnh, vị trí tổn thương hoặc phương pháp điều trị trên các tài liệu không thống nhất.
- Giữ lại thông báo bảo lãnh và phần chi phí người bệnh tự thanh toán.
Sau khi xuất viện
- Đọc kỹ chỉ định dùng thuốc, lịch tái khám và hướng dẫn theo dõi.
- Thực hiện dịch vụ trong khoảng thời gian hợp đồng cho phép.
- Đảm bảo đơn thuốc, phiếu xét nghiệm hoặc chỉ định phục hồi có liên hệ với chẩn đoán nội trú.
- Xin hóa đơn và bảng kê tách rõ từng dịch vụ, thuốc hoặc vật tư.
- Không gộp chi phí điều trị bệnh khác vào cùng hồ sơ.
- Kiểm tra thời hạn thông báo sự kiện bảo hiểm và thời hạn nộp yêu cầu bồi thường.
- Sao lưu chứng từ trước khi gửi bản giấy nếu quy trình yêu cầu bản gốc.
Bộ chứng từ nên đối chiếu
Tùy hợp đồng và phương thức giải quyết quyền lợi, hồ sơ có thể được yêu cầu gồm:
- Giấy yêu cầu bồi thường theo biểu mẫu áp dụng.
- Giấy nhập viện, giấy ra viện hoặc tóm tắt hồ sơ điều trị.
- Phiếu khám trước nhập viện và phiếu tái khám sau xuất viện.
- Chỉ định bác sĩ, đơn thuốc, kết quả xét nghiệm và chẩn đoán hình ảnh.
- Hóa đơn hợp lệ, bảng kê chi tiết và chứng từ thanh toán.
- Tài liệu giải thích mối liên hệ điều trị nếu thông tin chẩn đoán chưa rõ.
- Thông tin nhận tiền và giấy tờ xác minh người được bảo hiểm theo yêu cầu.
Danh mục thực tế có thể khác nhau. Người nộp hồ sơ nên dùng checklist chính thức đi kèm hợp đồng hoặc yêu cầu bổ sung của đơn vị giải quyết quyền lợi.
Ví dụ nhận diện chi phí có liên quan
Trường hợp có chuỗi điều trị rõ ràng
Một người bệnh đi khám vì triệu chứng bất thường. Bác sĩ chỉ định xét nghiệm và chẩn đoán hình ảnh, sau đó yêu cầu nhập viện để điều trị. Khi xuất viện, người bệnh được kê thuốc và hẹn tái khám để đánh giá kết quả.
Trong trường hợp giả định này, hồ sơ thể hiện được chuỗi khám, chẩn đoán, nhập viện và theo dõi sau điều trị. Các khoản trước và sau nằm viện có cơ sở để được xem xét, nhưng số tiền chi trả vẫn phụ thuộc phạm vi bảo hiểm, giới hạn, loại trừ và chứng từ thực tế.
Trường hợp phát sinh gần ngày nhưng không cùng bệnh lý
Một người bệnh xuất viện sau khi điều trị một vấn đề sức khỏe, sau đó đi khám một triệu chứng không liên quan ở chuyên khoa khác. Khoản khám mới không tự động trở thành chi phí sau xuất viện chỉ vì phát sinh gần ngày ra viện.
Nếu hợp đồng có quyền lợi ngoại trú và lần khám đáp ứng điều kiện, khoản này có thể được xem xét theo quyền lợi ngoại trú thay vì quyền lợi sau nằm viện.
Trường hợp thiếu chỉ định bằng văn bản
Người bệnh tự mua thêm thuốc hoặc thực hiện xét nghiệm sau xuất viện nhưng hồ sơ không có đơn thuốc, phiếu chỉ định hay giải thích chuyên môn. Dù người bệnh cho rằng khoản chi cần thiết, đơn vị bảo hiểm có thể yêu cầu bổ sung tài liệu hoặc không chấp nhận nếu không chứng minh được tính cần thiết và mối liên hệ với đợt nội trú.
Các nguyên nhân hồ sơ dễ bị từ chối hoặc giảm chi trả
- Chi phí phát sinh ngoài khoảng thời gian ghi trong hợp đồng.
- Lần khám trước nhập viện không dẫn đến hoặc không liên quan đến đợt nằm viện.
- Tái khám sau xuất viện điều trị một bệnh lý khác.
- Không có chỉ định bác sĩ cho thuốc, xét nghiệm hoặc dịch vụ y tế.
- Đợt điều trị không đáp ứng định nghĩa nhập viện của hợp đồng.
- Quyền lợi đang trong thời gian chờ hoặc bệnh lý thuộc điều khoản loại trừ.
- Chi phí vượt hạn mức tổng, hạn mức phụ hoặc mức hợp lý được áp dụng.
- Hồ sơ có chẩn đoán không thống nhất nhưng thiếu tài liệu giải thích.
- Hóa đơn, bảng kê hoặc chứng từ thanh toán không đáp ứng yêu cầu.
- Nộp hồ sơ sau thời hạn quy định mà không có căn cứ được chấp nhận.
Khi nhận kết quả không như dự kiến, người được bảo hiểm nên yêu cầu văn bản nêu rõ điều khoản được áp dụng, khoản nào được chấp nhận, khoản nào bị loại và lý do. Sau đó, đối chiếu lại hợp đồng và bổ sung chứng từ nếu quy trình cho phép.
Câu hỏi thường gặp
Khám trước nhập viện ở cơ sở khác có được chi trả không?
Có được xem xét hay không phụ thuộc điều khoản về cơ sở y tế, mạng lưới áp dụng và khả năng chứng minh mối liên hệ với đợt nằm viện. Việc khám ở cơ sở khác không tự động đồng nghĩa bị từ chối, nhưng hồ sơ cần thể hiện rõ chẩn đoán, chỉ định và quá trình chuyển sang điều trị nội trú.
Thuốc mua sau xuất viện có thuộc quyền lợi không?
Thuốc có thể được xem xét nếu thuộc phạm vi hợp đồng, được bác sĩ kê để tiếp tục điều trị bệnh lý vừa nằm viện, phát sinh trong khoảng thời gian quy định và có chứng từ phù hợp. Thuốc tự mua, thực phẩm bổ sung hoặc sản phẩm không thuộc phạm vi bảo hiểm có thể không được thanh toán.
Tái khám theo giấy hẹn có chắc chắn được chi trả không?
Không. Giấy hẹn là tài liệu quan trọng nhưng chưa phải điều kiện duy nhất. Lần tái khám còn phải đúng khoảng thời gian, liên quan đến đợt nội trú, thuộc quyền lợi và không vượt các giới hạn áp dụng.
Có bảo lãnh nội trú thì chi phí trước và sau nằm viện có tự động được thanh toán không?
Không nhất thiết. Phạm vi bảo lãnh có thể chỉ bao gồm các khoản được xác nhận trong thời gian nằm viện. Chi phí trước nhập viện và sau xuất viện có thể phải nộp theo quy trình bồi thường riêng.
Chỉ có hóa đơn nhưng thiếu hồ sơ y tế có đủ không?
Thông thường, hóa đơn chỉ chứng minh khoản tiền đã phát sinh. Để xác định trách nhiệm bảo hiểm, hồ sơ còn cần tài liệu y tế thể hiện bệnh lý, chỉ định, dịch vụ đã thực hiện và mối liên hệ với đợt nằm viện.
Cách an toàn nhất là đọc quyền lợi trước sau nằm viện như một chuỗi điều kiện, không phải một khoản thanh toán độc lập. Hãy kiểm tra đúng khoảng thời gian, cùng bệnh lý, chỉ định bác sĩ, phạm vi bảo hiểm, hạn mức và chứng từ trước khi gửi yêu cầu bồi thường.


