
Bảo hiểm ô tô cháy nổ có thể bồi thường thiệt hại của xe nếu rủi ro cháy, nổ thuộc phạm vi bảo hiểm và không rơi vào điều khoản loại trừ. Tuy nhiên, không thể kết luận chỉ dựa trên việc xe đã bị cháy. Doanh nghiệp bảo hiểm còn phải xác định nguyên nhân, mức độ tổn thất, quyền lợi được mua, thời hạn bảo hiểm và việc người được bảo hiểm thực hiện nghĩa vụ thông báo, hạn chế thiệt hại.
Chủ xe nên ưu tiên bảo vệ tính mạng, báo lực lượng chức năng và thông báo cho doanh nghiệp bảo hiểm trước khi di chuyển, tháo dỡ hoặc sửa xe. Những nguyên tắc chung về quyền lợi bảo hiểm ô tô cũng cần được đọc cùng quy tắc, điều khoản và giấy chứng nhận của chính hợp đồng đang có hiệu lực.
Bảo hiểm ô tô có bồi thường thiệt hại do cháy nổ không?
Khả năng được bồi thường phụ thuộc trước hết vào loại bảo hiểm chủ xe đã mua.
- Bảo hiểm trách nhiệm dân sự bắt buộc chủ yếu xử lý trách nhiệm của chủ xe đối với thiệt hại về sức khỏe, tính mạng hoặc tài sản của bên thứ ba theo phạm vi pháp luật và hợp đồng áp dụng. Đây không phải sản phẩm mặc nhiên bồi thường phần thân xe của chính chủ xe bị cháy.
- Bảo hiểm vật chất ô tô tự nguyện có thể bảo vệ thân xe trước rủi ro cháy, nổ nếu quyền lợi này được ghi nhận trong hợp đồng. Phạm vi có thể khác nhau giữa từng quy tắc và gói bảo hiểm.
- Quyền lợi hoặc điều khoản bổ sung có thể được áp dụng đối với một số bộ phận, thiết bị hoặc tình huống riêng. Chủ xe cần kiểm tra chúng có được thể hiện trên giấy chứng nhận, phụ lục hay không.
Không nên hiểu rằng cứ có bảo hiểm vật chất là mọi vụ cháy đều được chi trả. Kết quả còn phụ thuộc nguyên nhân trực tiếp, hành vi của người sử dụng, tình trạng xe, các thay đổi kỹ thuật và điều khoản loại trừ.
Cách xử lý ngay khi phát hiện ô tô cháy
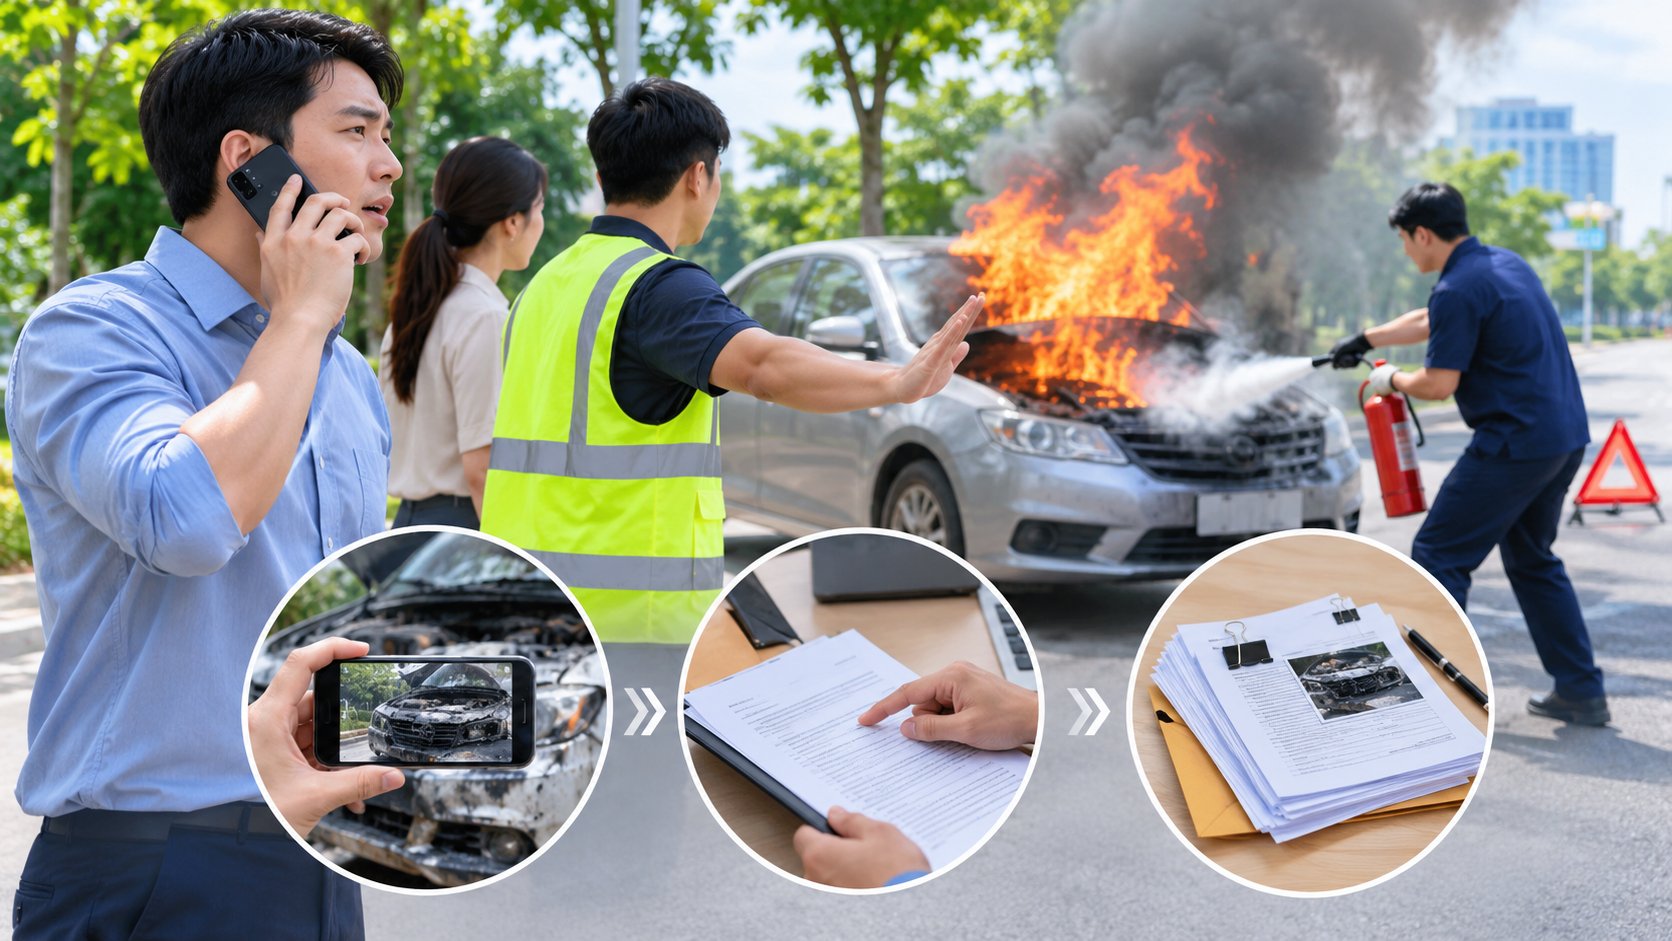
1. Đưa người ra khỏi vùng nguy hiểm
Nếu xe đang chạy, người lái nên bình tĩnh giảm tốc, bật cảnh báo, dừng tại vị trí hạn chế gây nguy hiểm cho phương tiện khác và tắt máy nếu có thể thực hiện an toàn. Mọi người cần rời khỏi xe, di chuyển đến khoảng cách an toàn và tránh đứng theo hướng khói.
Không quay lại xe để lấy tài sản khi lửa hoặc khói đã phát triển. Với xe trong hầm, bãi kín, trạm nhiên liệu hoặc khu vực đông người, cần báo ngay cho đơn vị quản lý và tuân theo hướng dẫn sơ tán tại chỗ.
2. Gọi lực lượng cứu hỏa và cơ quan chức năng
Gọi 114 khi có cháy và cung cấp vị trí, loại phương tiện, tình trạng người mắc kẹt, môi trường xung quanh cùng các nguy cơ có thể quan sát được. Khi cần thiết, báo cơ quan công an hoặc đơn vị quản lý địa bàn để tổ chức bảo vệ hiện trường và ghi nhận sự việc.
Chỉ sử dụng bình chữa cháy nếu đám cháy còn nhỏ, có lối thoát rõ ràng và người thực hiện biết cách sử dụng. Không mở hẳn nắp ca-pô khi bên trong đang cháy vì luồng không khí có thể làm ngọn lửa bùng mạnh. Không tự xử lý đám cháy liên quan đến pin điện áp cao; nên rời xa và thông báo đặc điểm phương tiện cho lực lượng cứu hỏa.
3. Thông báo sớm cho doanh nghiệp bảo hiểm
Chủ xe nên liên hệ qua kênh thông báo tổn thất ghi trong hợp đồng, cung cấp biển số, thời gian, địa điểm, diễn biến sơ bộ và tình trạng hiện tại của xe. Cần làm theo hướng dẫn về giám định, cứu hộ và địa điểm đưa xe về.
Việc thông báo ban đầu không đồng nghĩa doanh nghiệp bảo hiểm đã chấp thuận bồi thường. Nguyên nhân và phạm vi trách nhiệm chỉ được kết luận sau khi thu thập hồ sơ, giám định và đối chiếu hợp đồng.
4. Bảo toàn hiện trường và chứng cứ
Nếu không cản trở cứu người, chữa cháy hoặc giao thông, không nên tự ý di chuyển xe, tháo bộ phận, dọn dấu vết hay sửa chữa trước khi có ý kiến của cơ quan chức năng và doanh nghiệp bảo hiểm.
Có thể chụp ảnh, quay video từ vị trí an toàn về toàn cảnh, vị trí xe, vùng cháy, tài sản xung quanh và dấu vết liên quan. Nên lưu thông tin người chứng kiến, camera khu vực, biên bản của bãi đỗ và chứng từ cứu hộ. Không tiếp cận gần chỉ để ghi hình.
Ba tình huống cháy xe thường cần phân tích
Xe cháy khi đang vận hành
Khi xe cháy trong lúc di chuyển, hồ sơ thường cần làm rõ vị trí phát lửa, cảnh báo xuất hiện trước sự cố, hoạt động của xe ngay trước khi cháy và tác động bên ngoài nếu có. Nguyên nhân có thể liên quan đến va chạm, vật thể bên ngoài, nhiên liệu, hệ thống điện hoặc bộ phận kỹ thuật, nhưng không nên tự kết luận nếu chưa có giám định chuyên môn.
Các dữ liệu hữu ích gồm camera hành trình, lịch sử cảnh báo trên xe, lời khai người ngồi trên xe, biên bản chữa cháy và thông tin bảo dưỡng. Nếu vụ cháy xảy ra sau va chạm, cần ghi nhận cả dấu vết va chạm thay vì chỉ tập trung vào phần bị lửa phá hủy.
Xe cháy khi đang đỗ
Đối với xe cháy khi đang đỗ, cần xác định xe đỗ ở đâu, có được phép hay không, ai quản lý khu vực, thời điểm phát hiện và có nguồn cháy bên ngoài hay dấu hiệu tác động của người khác không. Camera bãi xe, phiếu gửi xe, dữ liệu ra vào, lời khai bảo vệ và biên bản quản lý tòa nhà có thể giúp tái hiện diễn biến.
Nếu phải di chuyển xe để cứu người, ngăn cháy lan hoặc thực hiện yêu cầu của lực lượng chức năng, nên ghi nhận vị trí ban đầu bằng hình ảnh nếu điều kiện an toàn cho phép. Sau đó, chủ xe cần lưu lại người ra lệnh di chuyển, đơn vị cứu hộ và địa điểm tập kết xe.
Xe cháy do sự cố kỹ thuật
Với xe cháy do sự cố kỹ thuật, điểm quan trọng là phân biệt hư hỏng tự thân của một bộ phận với thiệt hại do cháy lan sang các bộ phận khác. Một số hợp đồng có thể loại trừ hỏng hóc cơ khí, điện hoặc hao mòn tự nhiên nhưng cách xử lý hậu quả cháy phát sinh từ sự cố ban đầu còn phụ thuộc câu chữ cụ thể trong quy tắc bảo hiểm.
Chủ xe nên cung cấp lịch sử bảo dưỡng, hóa đơn sửa chữa gần nhất, thông tin lắp thêm thiết bị điện và các cảnh báo đã xuất hiện. Không nên tự tháo bộ phận nghi gây cháy hoặc yêu cầu gara sửa ngay vì việc này có thể làm mất dấu vết cần cho giám định.
Cháy lan từ tài sản hoặc phương tiện khác
Nếu lửa lan từ nhà, kho, bãi xe hoặc phương tiện bên cạnh, chủ xe nên thu thập biên bản xác định điểm xuất phát của đám cháy, thông tin chủ tài sản liên quan và tài liệu của cơ quan chức năng. Bảo hiểm vật chất xe có thể được xem xét trước theo phạm vi hợp đồng; sau đó, vấn đề trách nhiệm của bên gây thiệt hại và quyền yêu cầu hoàn trả sẽ được xử lý theo hồ sơ thực tế.
Chủ xe không nên tự thỏa thuận từ bỏ quyền yêu cầu, ký xác nhận nguyên nhân hoặc nhận toàn bộ trách nhiệm khi chưa có kết luận. Nếu nhận được khoản hỗ trợ từ bên khác, cần thông báo cho doanh nghiệp bảo hiểm để tránh trùng lặp quyền lợi hoặc phát sinh tranh chấp.
Những điều khoản phải đối chiếu trong hợp đồng
Phạm vi bảo hiểm cháy, nổ
Kiểm tra cháy, nổ có nằm trong phạm vi bảo hiểm chính hay chỉ được bảo vệ khi mua thêm điều khoản bổ sung. Đồng thời, xem quyền lợi áp dụng cho toàn bộ xe hay giới hạn ở những bộ phận, thiết bị được kê khai.
Điều khoản loại trừ
Các nhóm vấn đề thường phải xem xét gồm hành vi cố ý, sử dụng xe trái mục đích đã khai báo, vi phạm nghĩa vụ an toàn, tự ý thay đổi kết cấu, lắp thiết bị không khai báo, hao mòn hoặc hỏng hóc nội tại. Không nên áp dụng một danh sách loại trừ chung cho mọi hợp đồng; câu chữ trong bộ quy tắc đi kèm giấy chứng nhận mới là căn cứ trực tiếp.
Thời hạn và phạm vi lãnh thổ
Sự cố phải xảy ra trong thời gian hợp đồng có hiệu lực và tại địa bàn thuộc phạm vi bảo hiểm. Ngày ký hợp đồng không phải lúc nào cũng trùng thời điểm bắt đầu trách nhiệm, vì vậy cần kiểm tra chính xác ngày, giờ hiệu lực ghi trên giấy chứng nhận.
Giá trị bảo hiểm và số tiền bảo hiểm
Nếu xe được bảo hiểm với số tiền thấp hơn giá trị thuộc căn cứ tính bồi thường, hợp đồng có thể áp dụng nguyên tắc bồi thường theo tỷ lệ. Chủ xe có thể tham khảo cách xử lý khi ô tô được bảo hiểm dưới giá trị, sau đó đối chiếu với phương pháp tính ghi trong hợp đồng của mình.
Mức miễn thường và cách xác định tổn thất
Mức miễn thường là phần thiệt hại người được bảo hiểm phải tự chịu theo thỏa thuận. Ngoài ra, cần kiểm tra quy định về khấu hao, vật tư thay thế, chi phí cứu hộ, chi phí hạn chế tổn thất và cách xử lý phần còn lại của xe sau cháy.
Nếu thiệt hại rất nghiêm trọng, doanh nghiệp bảo hiểm sẽ đánh giá khả năng sửa chữa và chi phí hợp lý trước khi kết luận tổn thất bộ phận hay toàn bộ. Nội dung về cách xác định tổn thất toàn bộ ô tô giúp chủ xe hiểu các yếu tố thường được xem xét, nhưng quyết định cuối cùng vẫn phải dựa trên hợp đồng và kết quả giám định của vụ việc.
Nghĩa vụ thông báo và hạn chế thiệt hại
Hợp đồng thường quy định thời hạn, hình thức thông báo tổn thất và trách nhiệm phối hợp giám định. Nếu không thể thông báo ngay vì đang cứu người hoặc xử lý tình huống khẩn cấp, chủ xe nên liên hệ sớm nhất có thể và lưu tài liệu chứng minh hoàn cảnh.
Hồ sơ bồi thường xe cháy cần chuẩn bị
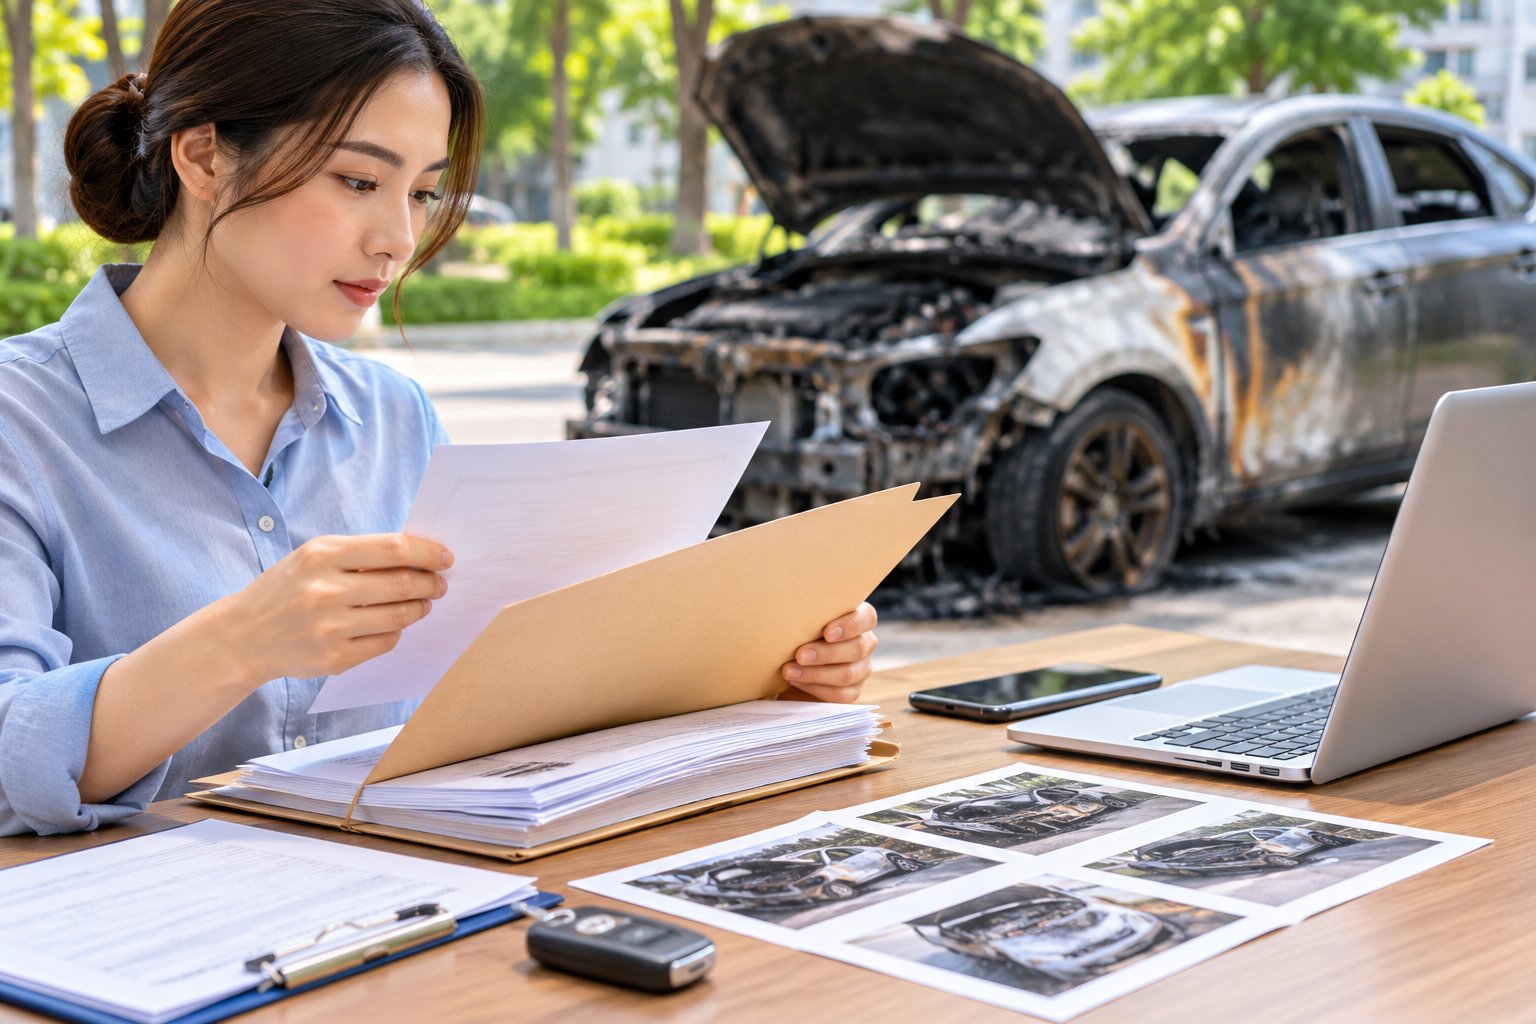
Thành phần hồ sơ bồi thường xe cháy có thể khác nhau theo nguyên nhân và quy tắc bảo hiểm. Nhóm tài liệu thường được yêu cầu gồm:
- Thông báo tổn thất và giấy yêu cầu bồi thường theo hướng dẫn của doanh nghiệp bảo hiểm.
- Giấy chứng nhận bảo hiểm, hợp đồng và các phụ lục liên quan.
- Giấy đăng ký xe, giấy tờ của người điều khiển và tài liệu chứng minh quyền lợi đối với xe.
- Biên bản của cơ quan công an, lực lượng chữa cháy hoặc đơn vị quản lý hiện trường nếu có lập.
- Tài liệu xác định nguyên nhân cháy khi cơ quan có thẩm quyền hoặc đơn vị chuyên môn ban hành.
- Ảnh, video, dữ liệu camera hành trình, camera bãi đỗ và thông tin người chứng kiến.
- Biên bản giám định, báo giá hoặc phương án sửa chữa được thống nhất theo quy trình.
- Chứng từ cứu hộ, bảo quản xe và chi phí hợp lý khác nếu thuộc phạm vi xem xét.
- Lịch sử bảo dưỡng, sửa chữa hoặc lắp thêm thiết bị khi những thông tin này liên quan đến nguyên nhân.
- Thông tin nhận tiền và các giấy tờ bổ sung theo tình trạng sở hữu, thế chấp hoặc ủy quyền.
Chủ xe nên giữ bản gốc, tạo bản sao hoặc bản điện tử và lập danh sách tài liệu đã bàn giao. Chỉ cung cấp tài liệu trung thực; không chỉnh sửa hình ảnh, hợp thức hóa hóa đơn hoặc bổ sung diễn biến không có thật.
Quy trình giám định và giải quyết bồi thường
Sau khi nhận thông báo, doanh nghiệp bảo hiểm có thể phối hợp với chủ xe, cơ quan chức năng, đơn vị cứu hộ và cơ sở sửa chữa để ghi nhận tổn thất. Các bước thường bao gồm kiểm tra hiện trường hoặc nơi tập kết xe, xác minh nguyên nhân, lập danh mục bộ phận hư hỏng, đánh giá phương án khắc phục và đối chiếu phạm vi hợp đồng.
Chủ xe nên tham gia hoặc cử người đại diện hợp lệ, đọc kỹ biên bản trước khi ký và yêu cầu ghi nhận ý kiến khác biệt nếu có. Bài viết về quy trình giám định tổn thất ô tô có thể giúp chuẩn bị tốt hơn cho giai đoạn này.
Không nên coi báo giá của gara là số tiền bồi thường cuối cùng. Khoản được xem xét còn có thể chịu tác động của phạm vi bảo hiểm, mức miễn thường, tỷ lệ bảo hiểm dưới giá trị, khấu hao nếu có thỏa thuận, giá trị thu hồi và trách nhiệm của bên thứ ba.
Thời gian giải quyết phụ thuộc mức độ đầy đủ của hồ sơ, yêu cầu xác minh nguyên nhân và quy định trong hợp đồng. Chủ xe có thể kiểm tra các mốc cần theo dõi trong nội dung về thời hạn giải quyết bồi thường bảo hiểm ô tô, đồng thời lưu ngày gửi hồ sơ và phản hồi của từng bên.
Các sai sót có thể ảnh hưởng đến quyền lợi
- Tự ý sửa chữa, tháo rời hoặc tiêu hủy xe trước khi hoàn tất ghi nhận tổn thất.
- Chậm thông báo nhưng không giải thích hoặc không cung cấp bằng chứng về tình huống khẩn cấp.
- Di chuyển xe không vì mục đích an toàn, cứu hộ hay theo yêu cầu của cơ quan chức năng.
- Ký xác nhận nguyên nhân, thừa nhận trách nhiệm hoặc thỏa thuận với bên thứ ba quá sớm.
- Không khai báo việc độ xe, thay đổi hệ thống điện hoặc lắp thêm thiết bị có liên quan.
- Vứt bỏ phụ tùng, dây dẫn, pin hoặc bộ phận được cho là điểm phát cháy.
- Chỉ giữ hóa đơn sửa chữa mà không lưu hồ sơ hiện trường, cứu hộ và giám định.
- Cung cấp lời khai khác nhau giữa doanh nghiệp bảo hiểm, cơ quan chức năng và đơn vị quản lý hiện trường.
Mỗi sai sót phải được đánh giá theo mức độ ảnh hưởng thực tế và điều khoản hợp đồng; không nên mặc định rằng một thiếu sót hành chính luôn dẫn đến từ chối toàn bộ quyền lợi.
Danh sách việc cần làm sau sự cố cháy xe
- Đưa người ra xa xe và gọi lực lượng cứu hỏa.
- Báo cơ quan chức năng, đơn vị quản lý địa điểm nếu cần.
- Thông báo tổn thất cho doanh nghiệp bảo hiểm theo kênh ghi trong hợp đồng.
- Ghi nhận hiện trường từ khoảng cách an toàn và lưu thông tin nhân chứng, camera.
- Chỉ di chuyển xe để bảo đảm an toàn, theo yêu cầu của cơ quan chức năng hoặc theo hướng dẫn cứu hộ.
- Không tháo dỡ, sửa chữa hay loại bỏ bộ phận trước khi giám định.
- Thu thập hợp đồng, giấy tờ xe, biên bản chữa cháy, chứng từ cứu hộ và lịch sử bảo dưỡng.
- Đối chiếu phạm vi cháy nổ, loại trừ, số tiền bảo hiểm, mức miễn thường và nghĩa vụ thông báo.
- Đọc kỹ biên bản giám định, giữ bản sao và ghi nhận ý kiến chưa thống nhất.
- Chờ kết luận nguyên nhân và văn bản giải quyết; không coi thông báo tiếp nhận hồ sơ là cam kết chi trả.
Cách xử lý đúng ngay từ đầu vừa bảo đảm an toàn, vừa giúp bảo toàn chứng cứ để xác định nguyên nhân và trách nhiệm. Đối với mọi vụ cháy xe, hợp đồng cụ thể và hồ sơ thực tế vẫn là căn cứ quyết định phạm vi bồi thường.
 Chat với tư vấn viên
 Gọi ngay


