

Bảo hiểm căn hộ rò rỉ nước có thể xem xét thiệt hại đối với chính căn hộ, tài sản bên trong hoặc trách nhiệm với căn hộ khác. Tuy nhiên, phạm vi chi trả phụ thuộc vào nguyên nhân sự cố, tài sản được bảo hiểm, điều khoản trách nhiệm, mức khấu trừ và các trường hợp loại trừ trong hợp đồng.
Khi xảy ra sự cố, ưu tiên đầu tiên là khóa nguồn nước, hạn chế thiệt hại và lưu lại bằng chứng. Chủ căn hộ hoặc người thuê không nên mặc định rằng mọi khoản sửa chữa, thay mới tài sản và bồi thường cho hàng xóm đều do một hợp đồng bảo hiểm thanh toán.
Rò rỉ nước trong căn hộ: Bảo hiểm có chi trả không?
Không thể kết luận chỉ dựa trên việc có nước rò rỉ. Doanh nghiệp bảo hiểm thường cần xác định ít nhất bốn yếu tố:
- Nguyên nhân trực tiếp gây ra sự cố là gì.
- Bộ phận bị hỏng thuộc căn hộ riêng hay phần sở hữu, sử dụng chung.
- Thiệt hại xảy ra với kết cấu, tài sản bên trong hay tài sản của bên thứ ba.
- Hợp đồng có bảo hiểm cho nguyên nhân và nhóm tài sản đó hay không.
Chẳng hạn, một đường ống bất ngờ nứt vỡ có thể được xem xét khác với tình trạng thấm kéo dài do chống thấm xuống cấp. Chi phí sửa đường ống gây rò cũng có thể được xử lý khác với chi phí khắc phục tường, trần, sàn hoặc đồ dùng bị nước làm hỏng.
Người được bảo hiểm nên đọc đồng thời phần phạm vi bảo hiểm, tài sản được bảo hiểm, quyền lợi trách nhiệm dân sự và điều khoản loại trừ. Bài viết về các nhóm loại trừ bảo hiểm nhà ở cần kiểm tra giúp nhận diện những nội dung dễ ảnh hưởng đến quyết định bồi thường.
Phân biệt ba nhóm thiệt hại do rò nước

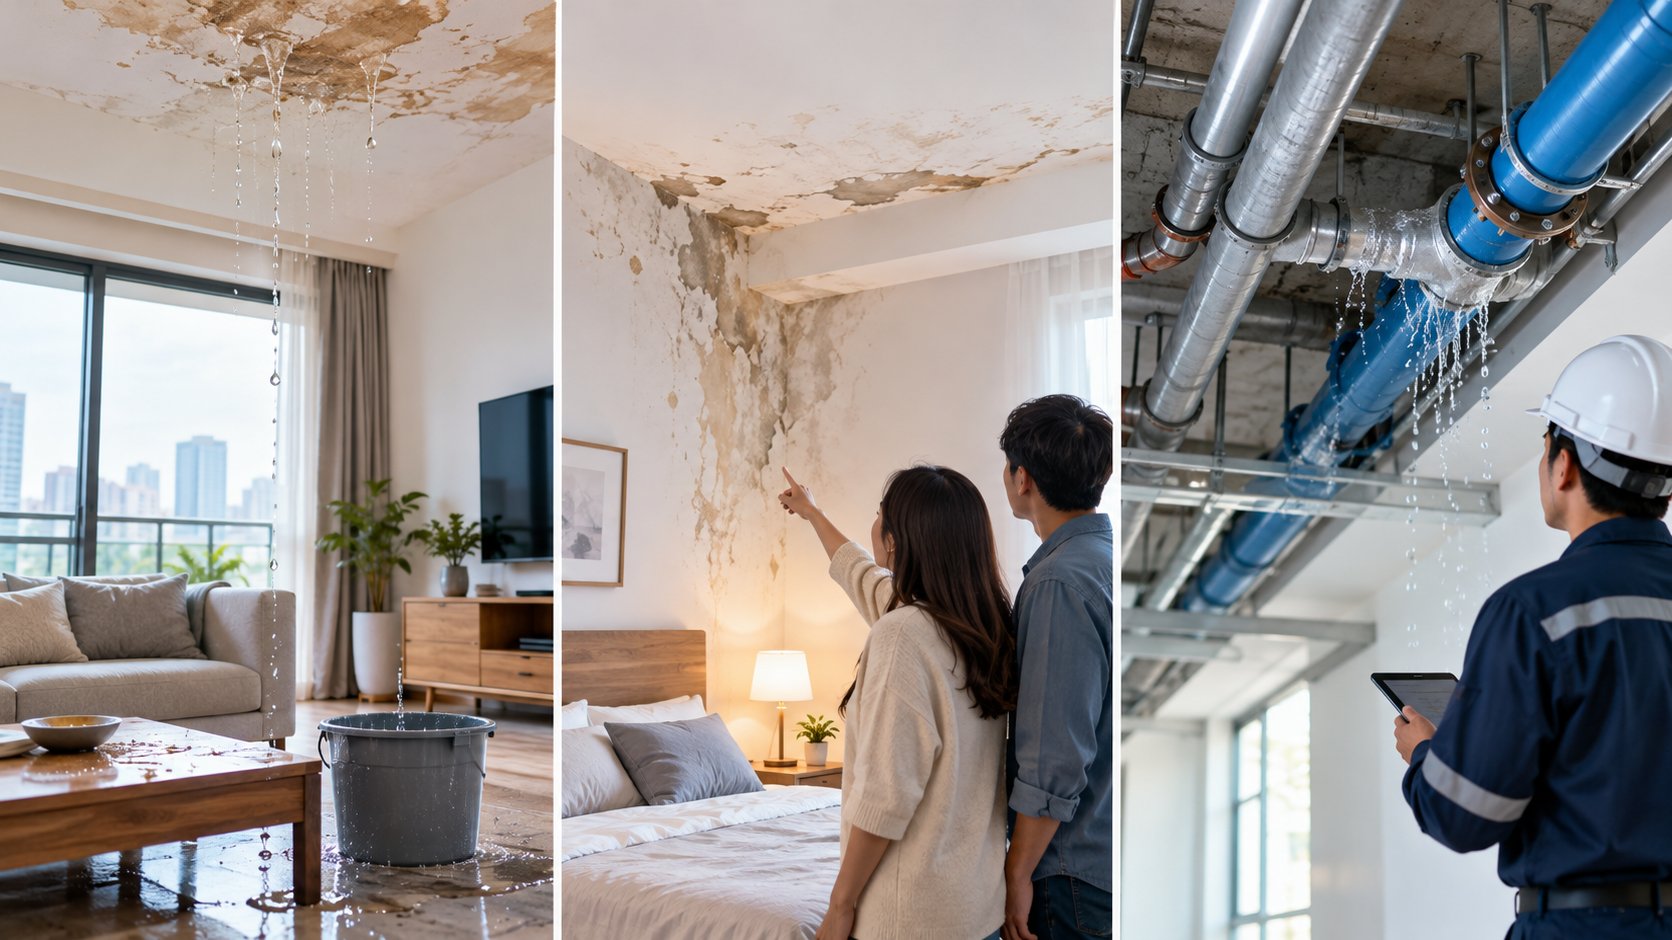
Việc tách riêng từng nhóm tổn thất giúp xác định đúng người có quyền yêu cầu bồi thường và đúng quyền lợi cần áp dụng.
Thiệt hại tại chính căn hộ xảy ra sự cố
Nhóm này có thể gồm:
- Trần, tường, sàn và lớp hoàn thiện bị ngấm nước.
- Tủ, giường, thiết bị điện hoặc đồ dùng cá nhân bị hỏng.
- Chi phí dò tìm vị trí rò rỉ, tháo dỡ và khôi phục bề mặt.
- Chi phí sửa hoặc thay bộ phận trực tiếp gây rò nước.
Các khoản trên không mặc nhiên cùng thuộc phạm vi bảo hiểm. Có hợp đồng chỉ bảo hiểm phần công trình, có hợp đồng bảo hiểm thêm tài sản bên trong; chi phí dò tìm hoặc sửa chính bộ phận hỏng cũng cần được quy định cụ thể.
Nếu số tiền bảo hiểm thấp hơn giá trị tài sản thực tế, khoản bồi thường có thể chịu ảnh hưởng theo điều khoản hợp đồng. Chủ nhà có thể tham khảo cách xác định số tiền bảo hiểm nhà ở phù hợp với giá trị tài sản để hạn chế tình trạng kê khai thiếu hoặc tính trùng tài sản.
Thiệt hại tại căn hộ bên dưới hoặc căn hộ liền kề
Nước làm hỏng căn hộ bên dưới thường gây ra hai vấn đề riêng:
- Ai có trách nhiệm đối với sự cố.
- Hợp đồng nào có thể thanh toán thiệt hại.
Căn hộ bị ảnh hưởng có thể yêu cầu ghi nhận tổn thất đối với trần, tường, đồ nội thất hoặc thiết bị. Nếu chủ căn hộ gây ra sự cố có trách nhiệm pháp lý và hợp đồng có quyền lợi trách nhiệm dân sự phù hợp, bảo hiểm có thể xem xét khoản phải bồi thường cho bên thứ ba.
Nếu không có bảo hiểm trách nhiệm căn hộ, các bên vẫn cần giải quyết trách nhiệm theo nguyên nhân, thỏa thuận và quy định áp dụng. Việc có thiệt hại ở tầng dưới chưa đủ để tự động kết luận chủ căn hộ phía trên phải chịu toàn bộ chi phí.
Thiệt hại thuộc phần sở hữu hoặc sử dụng chung
Sự cố có thể bắt nguồn từ ống đứng, hệ thống thoát nước, mái, mặt ngoài, hộp kỹ thuật hoặc khu vực chung của tòa nhà. Trong trường hợp này, cần có ban quản lý hoặc đơn vị vận hành tham gia kiểm tra.
Phần việc thuộc trách nhiệm bảo trì, sửa chữa của đơn vị nào còn phụ thuộc vào vị trí hư hỏng, hồ sơ thiết kế, quy chế quản lý tòa nhà, hợp đồng dịch vụ và quy định liên quan. Ban quản lý không mặc nhiên chịu trách nhiệm chỉ vì sự cố xảy ra trong chung cư.
Ai chịu trách nhiệm khi nước làm hỏng căn hộ bên dưới?
Trách nhiệm nên được xác định từ nguyên nhân và nghĩa vụ quản lý tài sản, thay vì chỉ dựa vào vị trí căn hộ.
| Nguồn rò rỉ thường gặp | Bên cần phối hợp xác minh | Hướng xem xét trách nhiệm |
|---|---|---|
| Vòi, dây cấp nước, máy giặt hoặc thiết bị trong căn hộ | Chủ căn hộ, người thuê, đơn vị kỹ thuật | Xem ai sở hữu, sử dụng, lắp đặt và có nghĩa vụ bảo quản thiết bị |
| Đường ống riêng trong căn hộ | Chủ căn hộ, người thuê, ban quản lý | Xác định ống phục vụ riêng hay thuộc hệ thống chung |
| Hạng mục chống thấm trong khu vực riêng | Chủ căn hộ, đơn vị sửa chữa | Kiểm tra tình trạng bảo trì, sửa chữa và nguyên nhân xuống cấp |
| Ống đứng, mái hoặc hệ thống kỹ thuật chung | Ban quản lý, đơn vị vận hành, chủ đầu tư nếu còn nghĩa vụ liên quan | Đối chiếu phạm vi sở hữu chung và trách nhiệm bảo trì |
| Việc cải tạo, khoan cắt hoặc lắp đặt sai | Người thực hiện, chủ căn hộ, nhà thầu | Kiểm tra hồ sơ thi công và quan hệ hợp đồng |
Trách nhiệm của chủ căn hộ
Chủ căn hộ có thể phải chịu trách nhiệm nếu nguyên nhân xuất phát từ tài sản thuộc quyền quản lý của mình hoặc từ việc sửa chữa, lắp đặt trong căn hộ. Tuy nhiên, kết luận cuối cùng vẫn cần căn cứ vào biên bản hiện trường và kết quả xác định nguyên nhân.
Chủ căn hộ đã cho thuê nên kiểm tra hợp đồng thuê để phân định nghĩa vụ bảo trì, thông báo sự cố và bồi thường. Thỏa thuận giữa chủ nhà và người thuê không nhất thiết làm mất quyền yêu cầu của căn hộ bị thiệt hại.
Trách nhiệm của người thuê
Người thuê có thể liên quan nếu rò nước phát sinh từ quá trình sử dụng thiết bị, quên khóa vòi, tự ý cải tạo hoặc không thông báo kịp thời khi đã phát hiện dấu hiệu bất thường. Ngược lại, người thuê không nên tự nhận toàn bộ trách nhiệm khi chưa xác định được nguồn rò.
Để bảo vệ đồ dùng cá nhân và hiểu rõ phạm vi cần mua, người đang thuê căn hộ có thể tham khảo hướng dẫn về bảo hiểm tài sản dành cho người thuê nhà.
Trách nhiệm của ban quản lý hoặc đơn vị vận hành
Ban quản lý cần được thông báo khi sự cố có thể liên quan đến hệ thống chung, ảnh hưởng nhiều căn hộ hoặc cần khóa nước tại trục kỹ thuật. Trách nhiệm tài chính của đơn vị quản lý chỉ nên được xác định sau khi làm rõ:
- Vị trí và quyền quản lý đối với bộ phận gây rò.
- Nghĩa vụ kiểm tra, bảo trì đã được thỏa thuận.
- Dấu hiệu cảnh báo trước đó và cách xử lý.
- Quan hệ giữa lỗi, nguyên nhân và thiệt hại thực tế.
Các bước xử lý ngay khi phát hiện rò rỉ nước

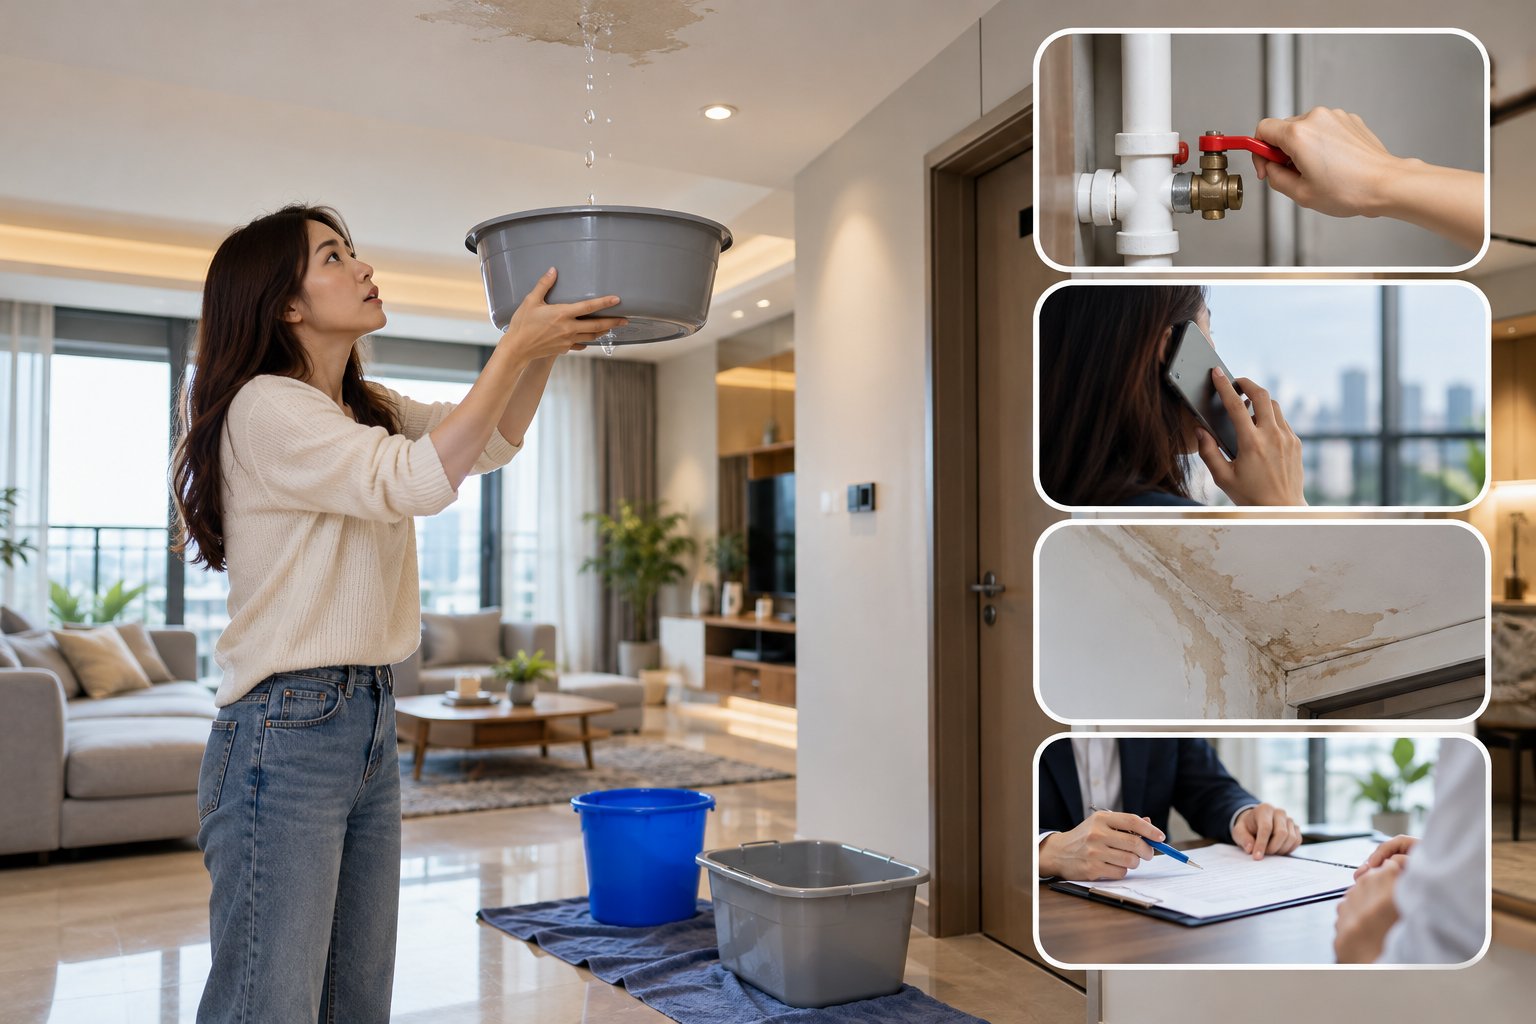
1. Khóa nguồn nước và bảo đảm an toàn
Khóa van cấp nước của thiết bị hoặc van tổng trong căn hộ nếu có thể tiếp cận an toàn. Khi nước ở gần ổ điện, thiết bị điện hoặc tủ điện, cần tránh tiếp xúc trực tiếp và liên hệ bộ phận kỹ thuật để cô lập nguồn điện phù hợp.
Nếu nghi ngờ rò từ hệ thống chung, hãy báo ngay cho ban quản lý. Việc hạn chế tổn thất cần được thực hiện sớm, không nên chờ doanh nghiệp bảo hiểm đến hiện trường mới khóa nước.
2. Thông báo cho các căn hộ bị ảnh hưởng
Liên hệ căn hộ bên dưới hoặc liền kề để họ di chuyển tài sản khỏi vùng nước chảy, chụp ảnh hiện trạng và kiểm tra nguy cơ mất an toàn. Cách phối hợp sớm có thể giúp giảm thiệt hại, nhưng không đồng nghĩa với việc một bên đã thừa nhận toàn bộ trách nhiệm.
3. Ghi nhận hiện trường
Nên chụp ảnh hoặc quay video thể hiện:
- Điểm nước chảy, vết thấm và khu vực xung quanh.
- Van, đường ống hoặc thiết bị nghi là nguồn gây rò.
- Tài sản bị ướt, hỏng hoặc phải di chuyển.
- Thiệt hại tại căn hộ bên dưới và khu vực chung nếu có.
- Thời điểm phát hiện và các biện pháp đã thực hiện.
Không nên vứt bỏ ngay bộ phận hư hỏng hoặc tài sản bị ảnh hưởng, trừ khi việc giữ lại gây mất an toàn. Nếu buộc phải thay khẩn cấp, hãy lưu ảnh, hóa đơn và bộ phận cũ khi điều kiện cho phép.
4. Lập biên bản sự cố
Biên bản nên có thông tin về thời gian phát hiện, vị trí, diễn biến, phạm vi thiệt hại ban đầu, biện pháp khẩn cấp và những người có mặt. Đại diện ban quản lý, chủ căn hộ, người thuê, căn hộ bị ảnh hưởng và đơn vị kỹ thuật nên cùng xác nhận trong phạm vi họ trực tiếp chứng kiến.
Nếu chưa rõ nguyên nhân, biên bản nên ghi là chưa xác định thay vì suy đoán hoặc quy trách nhiệm ngay tại hiện trường.
5. Xác định nguyên nhân bằng kiểm tra kỹ thuật
Có thể cần thợ cấp thoát nước, đơn vị chống thấm hoặc kỹ thuật tòa nhà kiểm tra. Báo cáo nên phân biệt giữa:
- Điểm phát hiện nước và điểm thực sự phát sinh rò rỉ.
- Hư hỏng đột ngột và tình trạng xuống cấp kéo dài.
- Đường ống riêng và hệ thống chung.
- Bộ phận gây sự cố và tài sản bị thiệt hại do sự cố.
Đây là cơ sở quan trọng để xác định trách nhiệm và phạm vi bồi thường thiệt hại do rò nước.
6. Thông báo bảo hiểm sớm
Liên hệ theo kênh ghi trong giấy chứng nhận hoặc hợp đồng bảo hiểm. Khi thông báo, nên cung cấp thông tin ban đầu trung thực, mô tả những gì đã quan sát được và nói rõ nếu nguyên nhân chưa được xác định.
Hỏi doanh nghiệp bảo hiểm về thời hạn thông báo, yêu cầu giám định, hồ sơ cần nộp và việc có được sửa chữa khẩn cấp hay không. Không nên tự cam kết số tiền bồi thường với hàng xóm trước khi làm rõ trách nhiệm và quy trình xử lý của bảo hiểm.
Hồ sơ yêu cầu bồi thường thiệt hại do rò nước
Tùy hợp đồng và tính chất sự cố, hồ sơ có thể gồm:
- Thông báo tổn thất hoặc giấy yêu cầu bồi thường.
- Giấy chứng nhận, hợp đồng và điều khoản bảo hiểm.
- Biên bản sự cố của các bên hoặc ban quản lý.
- Ảnh, video và tài liệu ghi nhận hiện trường.
- Báo cáo kiểm tra nguyên nhân của đơn vị kỹ thuật.
- Danh sách tài sản bị hỏng kèm chứng từ chứng minh giá trị nếu có.
- Báo giá, hóa đơn sửa chữa và chứng từ chi phí hợp lệ.
- Tài liệu về yêu cầu bồi thường của căn hộ bên dưới.
- Hợp đồng thuê hoặc hồ sơ liên quan nếu căn hộ đang cho thuê.
Danh sách thực tế phải theo yêu cầu của doanh nghiệp bảo hiểm và hợp đồng cụ thể. Người yêu cầu bồi thường nên giữ bản sao hồ sơ, ghi nhận ngày gửi và bổ sung tài liệu theo hướng dẫn.
Những lý do hồ sơ có thể không được chấp thuận
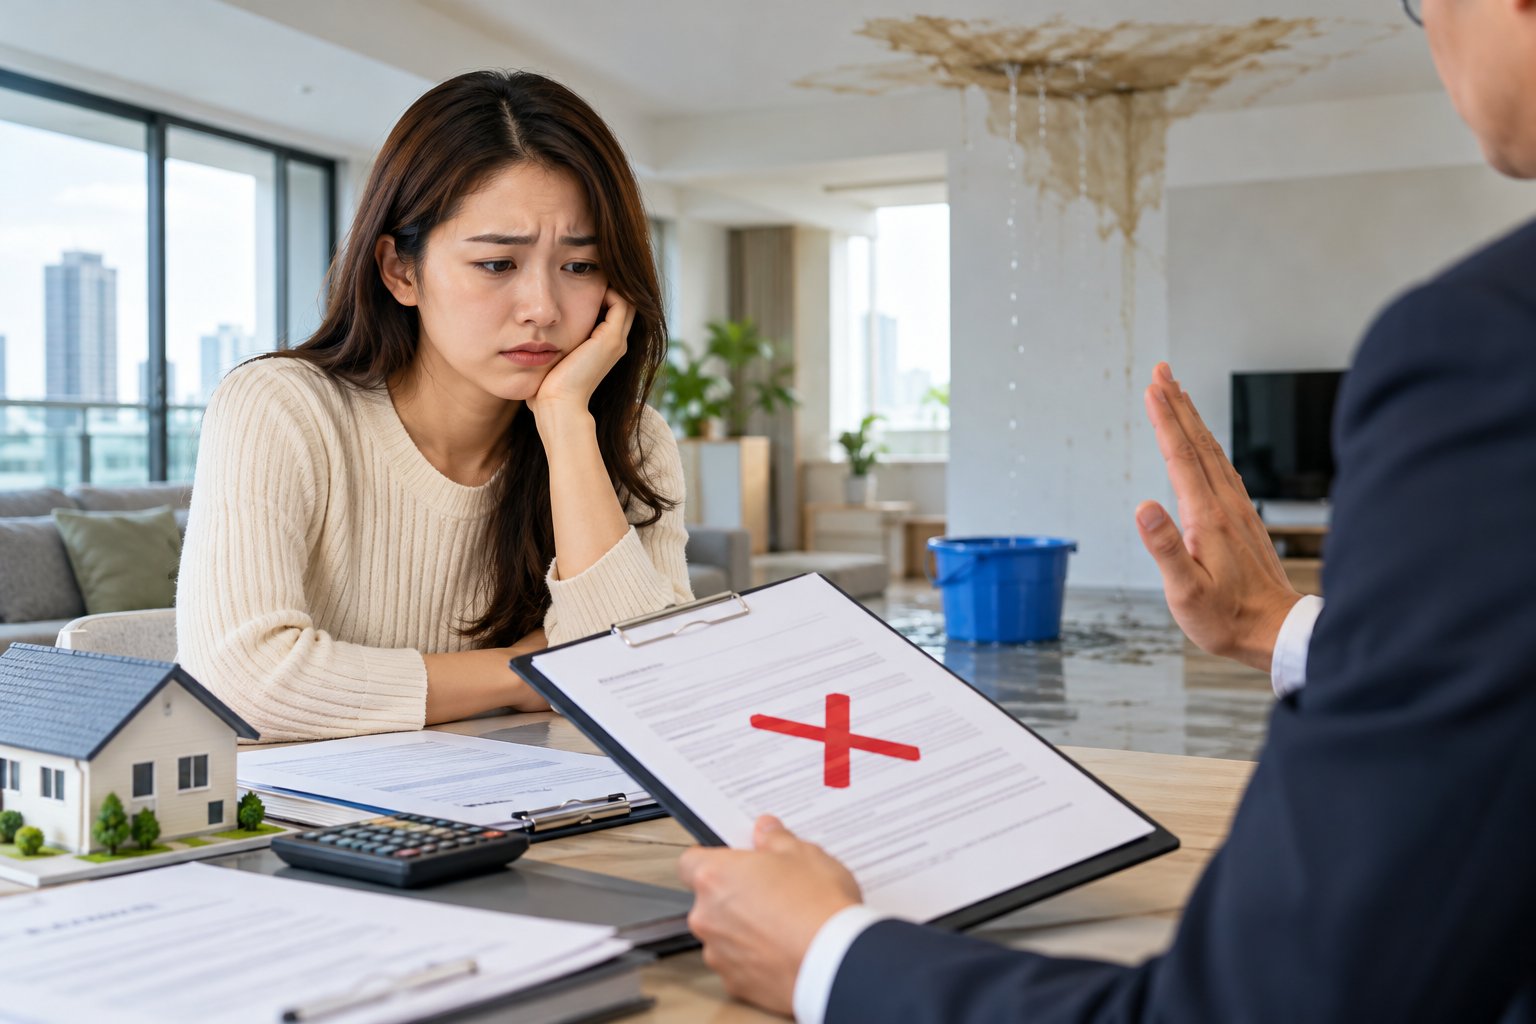
Không phải mọi sự cố rò rỉ đều được chi trả. Hồ sơ có thể bị từ chối toàn bộ, từ chối một phần hoặc điều chỉnh số tiền nếu:
- Nguyên nhân không thuộc phạm vi bảo hiểm.
- Thiệt hại hình thành dần do hao mòn, ăn mòn, thấm lâu ngày hoặc thiếu bảo trì.
- Tài sản bị hỏng không nằm trong danh mục được bảo hiểm.
- Hợp đồng chỉ bảo hiểm căn hộ nhưng không có quyền lợi trách nhiệm với bên thứ ba.
- Chi phí sửa chính bộ phận gây rò không thuộc quyền lợi, dù thiệt hại phát sinh từ nước có thể được xem xét riêng.
- Người được bảo hiểm sửa chữa toàn bộ trước khi ghi nhận hiện trường, làm mất căn cứ xác minh.
- Có mức khấu trừ, giới hạn trách nhiệm hoặc nguyên tắc xác định giá trị bồi thường áp dụng.
- Thiệt hại đã tồn tại trước thời điểm bảo hiểm có hiệu lực.
- Người yêu cầu không chứng minh được quyền sở hữu, giá trị tài sản hoặc nghĩa vụ phải bồi thường.
Quyết định cần căn cứ vào điều khoản của hợp đồng và tài liệu thực tế, không nên suy luận chỉ từ tên gọi của gói bảo hiểm.
Cách chọn bảo hiểm phù hợp với rủi ro rò rỉ nước
Khi mua hoặc rà soát bảo hiểm nhà ở, nên kiểm tra các nội dung sau:
- Đối tượng bảo hiểm: Chỉ có phần công trình hay bao gồm nội thất, thiết bị và tài sản cá nhân.
- Nguyên nhân được bảo hiểm: Điều khoản xử lý nước thoát ra từ đường ống, thiết bị hoặc hệ thống cấp thoát nước.
- Chi phí liên quan: Chi phí dò tìm, tháo dỡ, sửa bộ phận gây rò và khôi phục bề mặt có được đề cập hay không.
- Trách nhiệm với bên thứ ba: Hạn mức, phạm vi và điều kiện của bảo hiểm trách nhiệm căn hộ khi nước làm hỏng căn hộ bên dưới.
- Mức khấu trừ: Phần tổn thất người được bảo hiểm phải tự chịu trong mỗi sự cố.
- Loại trừ: Hao mòn, thấm dột kéo dài, lỗi thi công, cải tạo không phù hợp hoặc tài sản không được kê khai.
- Nghĩa vụ thông báo: Thời hạn và kênh thông báo sự cố, yêu cầu bảo toàn hiện trường và quy trình sửa chữa khẩn cấp.
Chủ nhà, người thuê và ban quản lý nên thống nhất quy trình báo sự cố trước khi có tổn thất. Khi rò rỉ xảy ra, việc khóa nước, lập biên bản khách quan, xác định đúng nguồn rò và thông báo bảo hiểm kịp thời sẽ giúp bảo vệ quyền lợi tốt hơn, nhưng không bảo đảm mọi khoản thiệt hại đều được chấp thuận bồi thường.


