

Kính chắn gió ô tô bị nứt có được bảo hiểm không?
Có thể được bảo hiểm, nhưng kết quả phụ thuộc vào loại bảo hiểm đã mua, nguyên nhân gây nứt kính, điều khoản loại trừ, mức miễn thường và việc chủ xe có tuân thủ quy trình thông báo tổn thất hay không.
Cần phân biệt hai nhóm bảo hiểm:
- Bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe: chủ yếu bồi thường thiệt hại về sức khỏe, tính mạng và tài sản của bên thứ ba theo phạm vi pháp luật quy định. Loại bảo hiểm này không dùng để thanh toán thiệt hại kính chắn gió trên chính chiếc xe được bảo hiểm.
- Bảo hiểm vật chất ô tô tự nguyện: có thể chi trả chi phí sửa chữa hoặc thay kính nếu kính là bộ phận được bảo hiểm và nguyên nhân tổn thất thuộc phạm vi hợp đồng. Một số hợp đồng có điều khoản riêng đối với kính, phụ kiện hoặc yêu cầu mua quyền lợi bổ sung.
Nếu chưa rõ hợp đồng của mình bảo vệ những bộ phận nào, chủ xe nên tìm hiểu bảo hiểm thân vỏ xe ô tô là gì và đọc trực tiếp quy tắc, điều khoản, giấy chứng nhận bảo hiểm đã được cấp.
Không nên chỉ dựa vào việc kính “tự nhiên bị nứt” để kết luận có được bồi thường hay không. Doanh nghiệp bảo hiểm thường cần xác định điểm va đập, hướng phát triển của vết nứt, tình trạng kính và hoàn cảnh phát hiện tổn thất.
Đối chiếu nguyên nhân nứt kính với phạm vi bảo hiểm

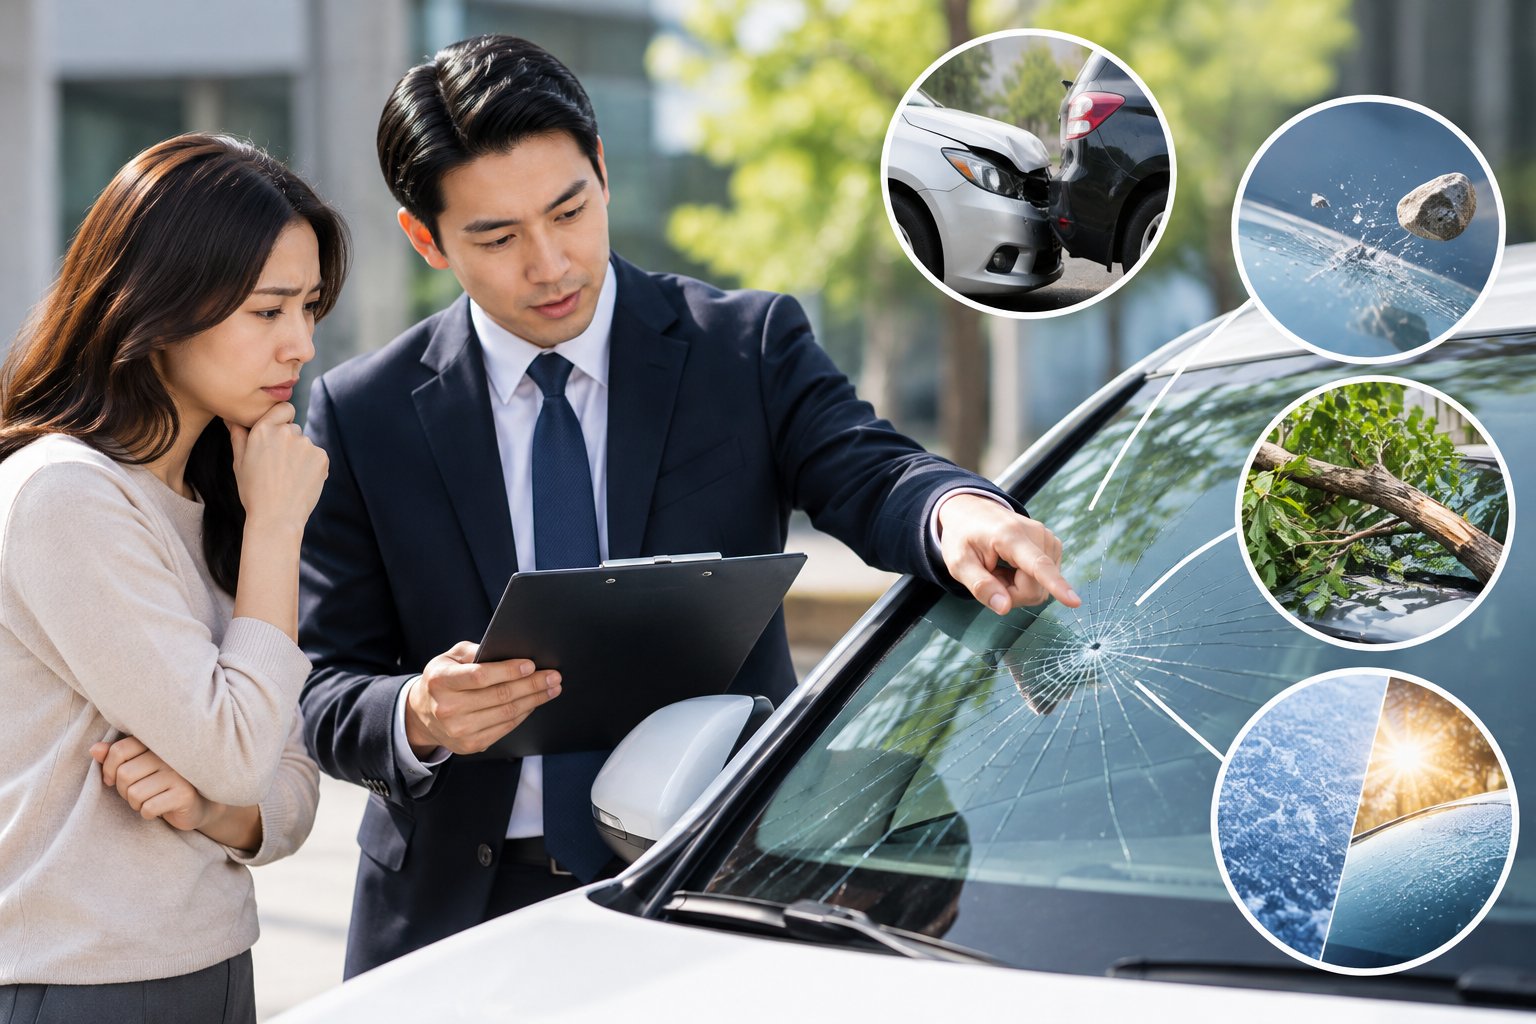
Đá văng hoặc vật thể rơi, va vào kính
Đây là tình huống thường gặp khi xe chạy trên đường, đi gần xe tải hoặc qua khu vực có sỏi đá. Nếu trên kính có điểm va đập rõ ràng và sự kiện xảy ra bất ngờ, ngoài ý muốn, tổn thất có thể được xem xét theo bảo hiểm vật chất ô tô.
Chủ xe nên lưu lại hình ảnh điểm va đập, toàn bộ vết nứt và khung cảnh xung quanh. Nếu có camera hành trình, cần sao lưu đoạn video liên quan trước khi dữ liệu bị ghi đè.
Va chạm giao thông
Kính chắn gió có thể nứt sau khi xe va chạm với phương tiện khác, công trình hoặc vật cản. Trong trường hợp này, quyền lợi bồi thường còn phụ thuộc vào lỗi của các bên, hồ sơ hiện trường và phạm vi hợp đồng.
Nếu có bên thứ ba liên quan, không nên tự thỏa thuận rồi sửa xe ngay khi chưa trao đổi với doanh nghiệp bảo hiểm. Với tai nạn có nhiều phương tiện, quy trình trong bài bảo hiểm ô tô khi va chạm liên hoàn có thể giúp chủ xe xác định các bước cần ưu tiên tại hiện trường.
Tác động cố ý từ người khác
Kính bị đập phá hoặc phá hoại bởi người khác có thể được xem xét bồi thường nếu hành vi phá hoại thuộc phạm vi bảo hiểm. Chủ xe thường cần cung cấp bằng chứng như hình ảnh, video, thông tin nhân chứng hoặc hồ sơ của cơ quan có thẩm quyền tùy từng vụ việc và yêu cầu của doanh nghiệp bảo hiểm.
Ngược lại, thiệt hại do người được bảo hiểm, người lái xe hoặc người có quyền lợi liên quan cố ý gây ra thường thuộc nhóm loại trừ. Không nên dàn dựng hiện trường hoặc khai báo sai nguyên nhân vì có thể dẫn đến từ chối bồi thường và phát sinh trách nhiệm pháp lý.
Không xác định được nguyên nhân
Một số chủ xe chỉ phát hiện vết nứt sau khi đỗ xe hoặc sau một hành trình dài. Trường hợp không xác định được thời điểm và nguyên nhân vẫn có thể khai báo, nhưng việc bồi thường sẽ phụ thuộc nhiều hơn vào kết quả giám định và điều khoản hợp đồng.
Cách xử lý có nét tương đồng với trường hợp xe trầy xước không rõ nguyên nhân có được bảo hiểm: cần mô tả trung thực thời điểm phát hiện, vị trí đỗ xe, hành trình gần nhất và những bằng chứng hiện có, thay vì tự suy đoán hoặc khẳng định một nguyên nhân chưa được xác minh.
Hao mòn, lão hóa hoặc lỗi có sẵn
Các vết nứt phát triển từ hư hỏng cũ, kính xuống cấp, lỗi lắp đặt, khuyết tật có sẵn hoặc hao mòn tự nhiên thường không được coi là sự kiện bảo hiểm bất ngờ. Tổn thất do sửa chữa không đúng kỹ thuật hoặc sử dụng xe trái hướng dẫn cũng có thể thuộc trường hợp loại trừ tùy hợp đồng.
Kính nứt vì thay đổi nhiệt độ đột ngột cần được giám định cụ thể. Không thể mặc định mọi trường hợp sốc nhiệt đều được bồi thường, bởi doanh nghiệp bảo hiểm còn phải xác định tình trạng kính trước tổn thất và nguyên nhân trực tiếp.
Cần làm gì ngay khi phát hiện kính chắn gió bị nứt?
1. Dừng xe ở vị trí an toàn
Nếu vết nứt nằm trong tầm nhìn, lan nhanh hoặc khiến khả năng quan sát bị hạn chế, không nên tiếp tục lái xe. Chủ xe có thể liên hệ cứu hộ để đưa xe đến địa điểm được hướng dẫn. An toàn của người trên xe và người tham gia giao thông cần được ưu tiên hơn việc bảo toàn hiện trường tuyệt đối.
2. Giữ nguyên hiện trạng trong khả năng cho phép
Không tự bóc kính, khoan chặn vết nứt, bơm keo hoặc thay kính trước khi doanh nghiệp bảo hiểm xác nhận phương án giám định. Nếu cần che tạm để tránh nước, bụi lọt vào xe, nên thao tác nhẹ nhàng và không tạo thêm áp lực lên kính.
Trong thời gian chờ xử lý, nên tránh đóng cửa mạnh, rửa xe bằng vòi áp lực hoặc để kính chịu thay đổi nhiệt độ đột ngột vì vết nứt có thể lan rộng.
3. Chụp ảnh và quay video
Bằng chứng nên thể hiện được:
- Toàn cảnh xe và vị trí xe khi phát hiện tổn thất.
- Biển số và các góc xung quanh xe.
- Toàn bộ kính chắn gió cùng hướng phát triển của vết nứt.
- Ảnh cận cảnh điểm nghi bị va đập.
- Vật thể liên quan như đá, cành cây hoặc mảnh vỡ nếu còn tại hiện trường.
- Thiệt hại của phương tiện khác nếu có va chạm.
- Dữ liệu camera hành trình hoặc camera tại khu vực xảy ra sự việc, nếu có thể thu thập hợp pháp.
Không nên di chuyển vật thể hoặc chỉnh sửa ảnh nhằm làm thay đổi bản chất sự việc.
4. Thông báo tổn thất sớm
Liên hệ doanh nghiệp bảo hiểm qua kênh ghi trên giấy chứng nhận hoặc hợp đồng. Khi thông báo, nên cung cấp thông tin nhận diện hợp đồng, biển số xe, thời gian và địa điểm phát hiện, diễn biến sự việc, tình trạng hiện tại của kính và thông tin liên hệ của người đang quản lý xe.
Mỗi hợp đồng có thể quy định thời hạn và cách thức thông báo khác nhau. Vì vậy, chủ xe nên khai báo ngay khi có thể thay vì chờ đến lúc đưa xe vào xưởng.
5. Chờ hướng dẫn trước khi sửa hoặc thay kính
Doanh nghiệp bảo hiểm có thể yêu cầu giám định trực tiếp, giám định từ xa qua hình ảnh hoặc đưa xe đến cơ sở sửa chữa phù hợp. Chủ xe nên lưu lại mã hồ sơ, nội dung trao đổi và xác nhận về phương án sửa chữa.
Nếu buộc phải xử lý khẩn cấp để ngăn tổn thất tăng thêm hoặc bảo đảm an toàn, hãy thông báo trước nếu điều kiện cho phép, chụp đầy đủ hiện trạng và giữ lại kính, bộ phận tháo rời, hóa đơn cùng chứng từ liên quan. Việc tự thay kính trước khi giám định có thể làm mất căn cứ xác định nguyên nhân và ảnh hưởng đến quyền lợi bồi thường.
Thủ tục yêu cầu bồi thường kính ô tô
Hồ sơ cụ thể phụ thuộc vào doanh nghiệp bảo hiểm và tính chất vụ việc. Những tài liệu thường được yêu cầu có thể gồm:
- Thông báo hoặc giấy yêu cầu bồi thường theo quy trình của doanh nghiệp bảo hiểm.
- Giấy chứng nhận bảo hiểm hoặc thông tin hợp đồng.
- Giấy đăng ký xe và giấy tờ của người điều khiển xe phù hợp với vụ việc.
- Ảnh, video hiện trường và ảnh chi tiết vết nứt.
- Tường trình diễn biến, thời gian và địa điểm xảy ra hoặc phát hiện tổn thất.
- Hồ sơ của cơ quan có thẩm quyền nếu có tai nạn, phá hoại hoặc sự việc cần xác minh.
- Báo giá sửa chữa, lệnh sửa chữa, hóa đơn và chứng từ hợp lệ theo phương án đã được chấp thuận.
- Tài liệu của bên thứ ba nếu tổn thất liên quan đến phương tiện hoặc cá nhân khác.
Đây không phải danh mục áp dụng giống nhau cho mọi hồ sơ. Chủ xe nên làm theo yêu cầu chính thức của doanh nghiệp bảo hiểm và chỉ cung cấp thông tin đúng với thực tế.
Quy trình bồi thường kính ô tô thường đi theo các bước: tiếp nhận thông báo, kiểm tra hiệu lực hợp đồng, giám định nguyên nhân và mức độ thiệt hại, thống nhất phương án khắc phục, hoàn thiện hồ sơ rồi thanh toán hoặc bảo lãnh sửa chữa theo điều khoản.
Bảo hiểm có sửa kính hay thay kính mới?
Không phải mọi vết nứt đều dẫn đến thay toàn bộ kính. Phương án xử lý thường được xác định dựa trên khả năng sửa chữa an toàn, vị trí và mức độ hư hỏng, tiêu chuẩn kỹ thuật của cơ sở sửa chữa và kết quả giám định.
- Sửa kính: có thể được cân nhắc khi tổn thất còn khả năng khắc phục và việc sửa không ảnh hưởng đến an toàn, tầm nhìn hoặc kết cấu kính.
- Thay kính: có thể cần thiết khi vết nứt lan rộng, ảnh hưởng tầm nhìn, nằm ở vị trí quan trọng hoặc không thể sửa chữa an toàn.
Số tiền được chấp thuận không nhất thiết bằng toàn bộ báo giá mà chủ xe tự nhận từ một cơ sở bất kỳ. Khoản bồi thường còn chịu giới hạn trách nhiệm, điều khoản về bộ phận thay thế, phương thức sửa chữa, các khoản khấu trừ và mức miễn thường trong hợp đồng.
Nếu hợp đồng có mức miễn thường, chủ xe cần tự chịu phần chi phí thuộc mức đó. Có thể tham khảo cách hiểu về mức miễn thường bảo hiểm thân vỏ ô tô để ước tính liệu yêu cầu bồi thường cho một vết nứt nhỏ có phù hợp hay không.
Những trường hợp dễ bị từ chối hoặc giảm bồi thường
Yêu cầu bồi thường kính ô tô bị nứt có thể không được chấp thuận toàn bộ nếu thuộc một trong các tình huống sau:
- Chủ xe chỉ có bảo hiểm trách nhiệm dân sự bắt buộc, không có bảo hiểm vật chất phù hợp.
- Kính hoặc nguyên nhân tổn thất không thuộc phạm vi bảo hiểm đã thỏa thuận.
- Vết nứt là hư hỏng có sẵn trước khi hợp đồng có hiệu lực.
- Tổn thất phát sinh từ hao mòn, lão hóa, lỗi kỹ thuật hoặc sửa chữa không đúng cách.
- Người được bảo hiểm cố ý gây thiệt hại hoặc cung cấp thông tin sai sự thật.
- Xe được sử dụng không đúng điều kiện đã khai báo, nếu điều này liên quan đến điều khoản loại trừ của hợp đồng.
- Chủ xe tự sửa hoặc thay kính, làm mất dấu vết trước khi doanh nghiệp bảo hiểm có cơ hội giám định.
- Không thực hiện nghĩa vụ hạn chế tổn thất khiến vết nứt phát triển nghiêm trọng hơn.
- Hồ sơ thiếu bằng chứng cần thiết để xác định nguyên nhân, phạm vi hoặc mức độ thiệt hại.
Việc chậm thông báo không nên được hiểu máy móc là chắc chắn mất quyền lợi. Hậu quả cụ thể phải căn cứ vào hợp đồng, lý do chậm thông báo và mức độ ảnh hưởng đến quá trình xác minh tổn thất.
Cách kiểm tra hợp đồng trước khi yêu cầu bồi thường
Trước khi đưa xe đi thay kính, hãy kiểm tra lần lượt các nội dung sau:
- Loại bảo hiểm đang có: bảo hiểm bắt buộc hay bảo hiểm vật chất tự nguyện.
- Đối tượng được bảo hiểm: kính chắn gió có nằm trong phạm vi bảo vệ hay cần quyền lợi bổ sung không.
- Nguyên nhân được bảo hiểm: va chạm, vật thể rơi, hành vi phá hoại và các rủi ro khác được mô tả thế nào.
- Điều khoản loại trừ: chú ý hao mòn, hư hỏng có sẵn, lỗi kỹ thuật, hành vi cố ý và việc sửa chữa khi chưa được chấp thuận.
- Mức miễn thường và giới hạn trách nhiệm: xác định phần chi phí chủ xe phải tự thanh toán.
- Quy trình thông báo: kiểm tra thời hạn, kênh tiếp nhận và yêu cầu giám định.
- Phương thức bồi thường: bảo lãnh tại cơ sở sửa chữa hay chủ xe thanh toán trước rồi đề nghị hoàn trả.
Khi lựa chọn hoặc gia hạn bảo hiểm ô tô, nên hỏi rõ phạm vi bảo hiểm đối với kính, phụ tùng, cơ sở sửa chữa và mức miễn thường. Điều này giúp tránh tình trạng chỉ đến khi kính bị nứt mới phát hiện quyền lợi thực tế khác với nhu cầu sử dụng xe.
Tóm lại, vỡ kính xe có được bảo hiểm hay không không thể kết luận chỉ dựa trên hình thức hư hỏng. Chủ xe cần đối chiếu nguyên nhân với hợp đồng, bảo vệ hiện trường, lưu bằng chứng, thông báo tổn thất sớm và chờ hướng dẫn trước khi sửa hoặc thay kính. Quyết định bồi thường cuối cùng phải dựa trên hồ sơ, kết quả giám định và điều khoản bảo hiểm cụ thể.


