
Ô tô tự đâm cột, đâm tường hoặc va quệt vật cố định có thể được bảo hiểm bồi thường nếu xe có bảo hiểm vật chất còn hiệu lực, nguyên nhân tai nạn thuộc phạm vi bảo hiểm và người được bảo hiểm thực hiện đúng nghĩa vụ thông báo, bảo vệ hiện trường, cung cấp hồ sơ.
Bảo hiểm trách nhiệm dân sự bắt buộc chủ yếu giải quyết trách nhiệm đối với bên thứ ba, không mặc nhiên thanh toán thiệt hại của chính chiếc xe gây tai nạn. Vì vậy, chủ xe cần phân biệt quyền lợi sửa xe của mình với trách nhiệm bồi thường nếu cột, tường hoặc tài sản của người khác bị hư hỏng.
Ô tô tự đâm cột có được bảo hiểm không?
Trong tai nạn ô tô một xe, phương tiện có thể mất lái rồi đâm vào cột, lùi trúng tường, quệt cổng hoặc va vào dải phân cách. Thiệt hại thân vỏ phát sinh từ sự kiện bất ngờ thường có khả năng được xem xét theo bảo hiểm vật chất xe, nhưng không phải trường hợp nào cũng được thanh toán toàn bộ.
Kết quả bồi thường phụ thuộc vào:
- Xe có bảo hiểm vật chất còn hiệu lực tại thời điểm tai nạn hay không.
- Bộ phận bị hư hỏng và nguyên nhân tổn thất có nằm trong phạm vi bảo hiểm hay không.
- Sự kiện có thuộc điều khoản loại trừ không.
- Người lái có giấy phép phù hợp và đáp ứng các điều kiện theo hợp đồng hay không.
- Chủ xe có thông báo tổn thất đúng thời hạn, bảo vệ hiện trường và phối hợp giám định hay không.
- Hợp đồng áp dụng mức miễn thường, khấu hao, giới hạn trách nhiệm hoặc điều kiện sửa chữa nào.
Ví dụ, xe lùi vào tường làm móp cản sau có thể được xem xét khác với trường hợp chỉ phát hiện vết xước nhưng không xác định được thời gian, địa điểm và nguyên nhân. Với tình huống thứ hai, chủ xe có thể tham khảo cách xử lý khi xe trầy xước không rõ nguyên nhân.
Cần kiểm tra những điều kiện nào để được bồi thường?
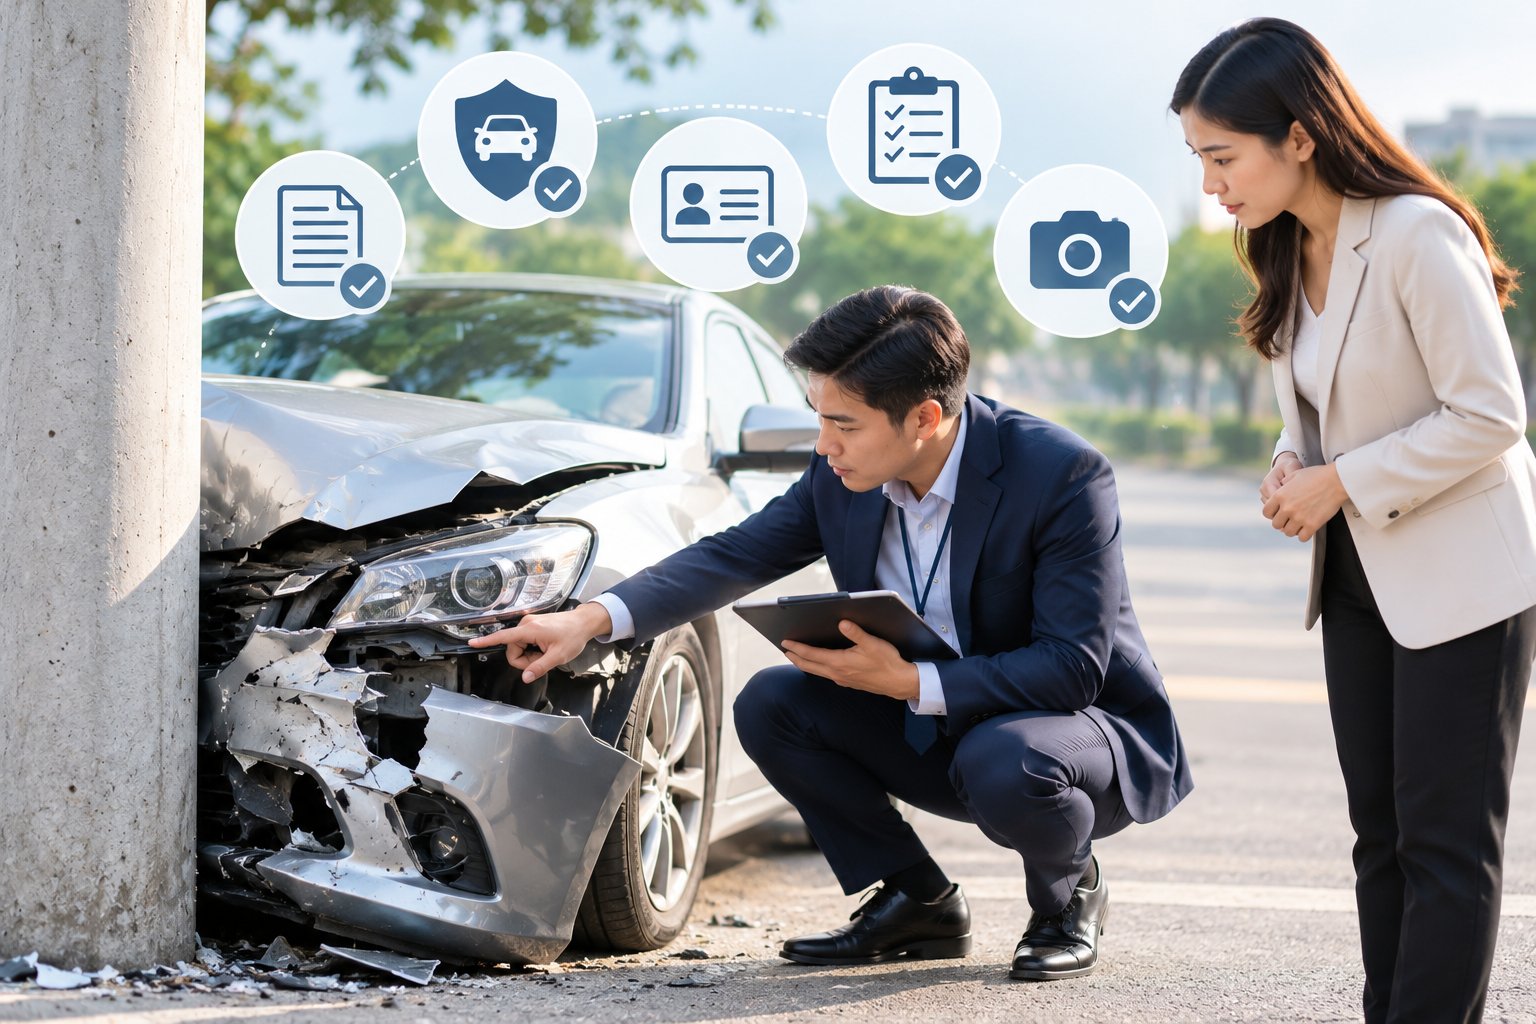
Phạm vi bảo hiểm vật chất xe
Hãy đọc giấy chứng nhận, hợp đồng và quy tắc bảo hiểm để xác định quyền lợi đã mua. Không nên chỉ dựa vào tên gọi chung “bảo hiểm ô tô”, bởi mỗi loại bảo hiểm bảo vệ một nhóm rủi ro khác nhau.
Nếu mua bảo hiểm qua ngân hàng hoặc đơn vị tư vấn, chủ xe vẫn cần xác định rõ doanh nghiệp bảo hiểm chịu trách nhiệm giải quyết hồ sơ, số hợp đồng và kênh thông báo tổn thất.
Mức miễn thường
Mức miễn thường là phần tổn thất người được bảo hiểm tự chịu theo thỏa thuận. Nếu chi phí sửa chữa được chấp thuận không vượt quá mức này, doanh nghiệp bảo hiểm có thể không phát sinh số tiền thanh toán. Nếu thiệt hại cao hơn, cách khấu trừ sẽ căn cứ vào điều khoản cụ thể của hợp đồng.
Chủ xe nên yêu cầu giải thích rõ:
- Mức miễn thường áp dụng cho mỗi vụ hay theo cách khác được ghi trong hợp đồng.
- Miễn thường có khấu trừ hay không khấu trừ.
- Có điều kiện riêng đối với gara, bộ phận thay thế hoặc trường hợp người lái hay không.
Giấy tờ và tình trạng của người lái
Người điều khiển xe thường phải có giấy phép lái xe hợp lệ, phù hợp với loại phương tiện và còn giá trị sử dụng. Doanh nghiệp bảo hiểm cũng có thể kiểm tra đăng ký xe, đăng kiểm, thông tin người lái và các tài liệu liên quan đến nguyên nhân tai nạn.
Nếu giấy tờ bị mất, hết hạn hoặc không phù hợp, không nên tự kết luận chắc chắn rằng hồ sơ được hay không được bồi thường. Cần đối chiếu trực tiếp điều khoản loại trừ và cung cấp thông tin trung thực để được xem xét.
Nghĩa vụ thông báo
Chủ xe nên gọi kênh tiếp nhận bồi thường ghi trên giấy chứng nhận hoặc hợp đồng ngay sau khi bảo đảm an toàn. Thời hạn và hình thức thông báo có thể khác nhau giữa các hợp đồng, vì vậy cần làm theo hướng dẫn cụ thể thay vì chờ đưa xe vào gara mới báo.
Khi gọi, nên cung cấp ngắn gọn:
- Số hợp đồng hoặc biển số xe.
- Thời gian, địa điểm xảy ra sự việc.
- Diễn biến xe tự va quệt vật cố định.
- Tình trạng người trên xe và tài sản xung quanh.
- Mức độ hư hỏng quan sát được.
- Việc xe có thể tiếp tục di chuyển hay cần cứu hộ.
Quy trình xử lý tai nạn ô tô một xe
Bước 1: Bảo đảm an toàn
Dừng xe, tắt máy nếu cần, bật đèn cảnh báo và kiểm tra tình trạng người trên xe. Nếu có người bị thương, nguy cơ cháy nổ, rò rỉ nhiên liệu hoặc xe nằm ở vị trí nguy hiểm, cần ưu tiên cứu người và liên hệ lực lượng hỗ trợ phù hợp.
Không đứng giữa làn đường để chụp ảnh. Chỉ ghi nhận hiện trường khi điều kiện giao thông cho phép và bản thân không gặp nguy hiểm.
Bước 2: Xác định có thiệt hại của bên thứ ba hay không
Nếu xe đâm vào cột điện, cột chiếu sáng, hàng rào, tường nhà, biển báo hoặc tài sản không thuộc sở hữu của chủ xe, đây không còn chỉ là tổn thất của xe. Người lái cần thông báo cho chủ tài sản hoặc cơ quan có thẩm quyền phù hợp và không tự ý rời đi khi chưa xử lý trách nhiệm liên quan.
Trường hợp có người bị thương, tài sản công cộng hư hỏng, tranh chấp về nguyên nhân hoặc hậu quả đáng kể, nên liên hệ cơ quan chức năng để được hướng dẫn và lập tài liệu cần thiết.
Bước 3: Ghi nhận hiện trường
Nếu an toàn, hãy chụp ảnh hoặc quay video trước khi di chuyển xe. Nội dung nên bao gồm:
- Toàn cảnh vị trí xe và vật bị va chạm.
- Biển số, hướng di chuyển và mặt đường.
- Các điểm va chạm trên xe.
- Hư hỏng của cột, tường hoặc tài sản liên quan.
- Vết phanh, mảnh vỡ, biển báo và điều kiện xung quanh.
- Đồng hồ táp-lô nếu đang hiển thị cảnh báo bất thường.
Ảnh cần phản ánh trung thực hiện trường, không sắp xếp lại mảnh vỡ hoặc tạo dấu vết. Nếu buộc phải di chuyển xe để bảo đảm an toàn, nên ghi hình trước nếu có thể và thông báo lý do cho doanh nghiệp bảo hiểm.
Bước 4: Thông báo cho doanh nghiệp bảo hiểm
Gọi ngay theo thông tin trên hợp đồng và làm theo hướng dẫn. Không tự thỏa thuận toàn bộ chi phí với chủ tài sản, tháo rời bộ phận hư hỏng hoặc cho sửa xe trước khi có ý kiến, trừ khi cần hành động khẩn cấp để hạn chế thiệt hại và đã lưu lại bằng chứng phù hợp.
Nếu xe không thể vận hành an toàn, hãy hỏi rõ phương án kéo xe và phạm vi chi phí. Quyền lợi này không mặc nhiên có trong mọi hợp đồng; nội dung bảo hiểm ô tô chi trả phí cứu hộ sẽ giúp chủ xe nhận diện các điều kiện cần kiểm tra.
Bước 5: Phối hợp giám định
Giám định viên có thể ghi nhận nguyên nhân, vị trí va chạm, mức độ hư hỏng và phương án khắc phục. Chủ xe cần trình bày đúng diễn biến, cung cấp ảnh hiện trường, giấy tờ và không thay đổi hiện trạng khi chưa được hướng dẫn.
Tùy mức độ tổn thất, việc giám định có thể diễn ra tại hiện trường, nơi lưu xe hoặc cơ sở sửa chữa. Chủ xe có thể tìm hiểu trước quy trình giám định tổn thất ô tô để biết các bước phối hợp và tài liệu thường cần chuẩn bị.
Bước 6: Đưa xe vào cơ sở sửa chữa
Chỉ nên sửa chữa sau khi doanh nghiệp bảo hiểm đã ghi nhận tổn thất hoặc đồng ý với phương án phù hợp. Cơ sở sửa chữa sẽ kiểm tra chi tiết, lập báo giá và trao đổi về các hạng mục sửa hoặc thay thế.
Chủ xe cần hỏi rõ:
- Hạng mục nào được chấp thuận bồi thường.
- Hạng mục nào là hư hỏng cũ hoặc không liên quan đến tai nạn.
- Phần chi phí chủ xe phải tự thanh toán.
- Cách xử lý nếu phát hiện hư hỏng ẩn khi tháo kiểm tra.
- Hình thức thanh toán trực tiếp hay hoàn trả theo hồ sơ.
Nếu cú va chạm làm nứt kính, quyền lợi còn tùy nguyên nhân và phạm vi hợp đồng. Trường hợp này có thể đối chiếu thêm hướng dẫn về kính chắn gió ô tô bị nứt.
Bước 7: Hoàn thiện hồ sơ và nhận kết quả
Sau khi có đủ tài liệu, doanh nghiệp bảo hiểm sẽ đánh giá phạm vi trách nhiệm, chi phí hợp lý, mức miễn thường và các khoản cần khấu trừ theo hợp đồng. Nếu có nội dung chưa rõ, chủ xe nên yêu cầu giải thích bằng văn bản, nêu cụ thể điều khoản được áp dụng.
Hồ sơ bảo hiểm xe đâm tường, đâm cột
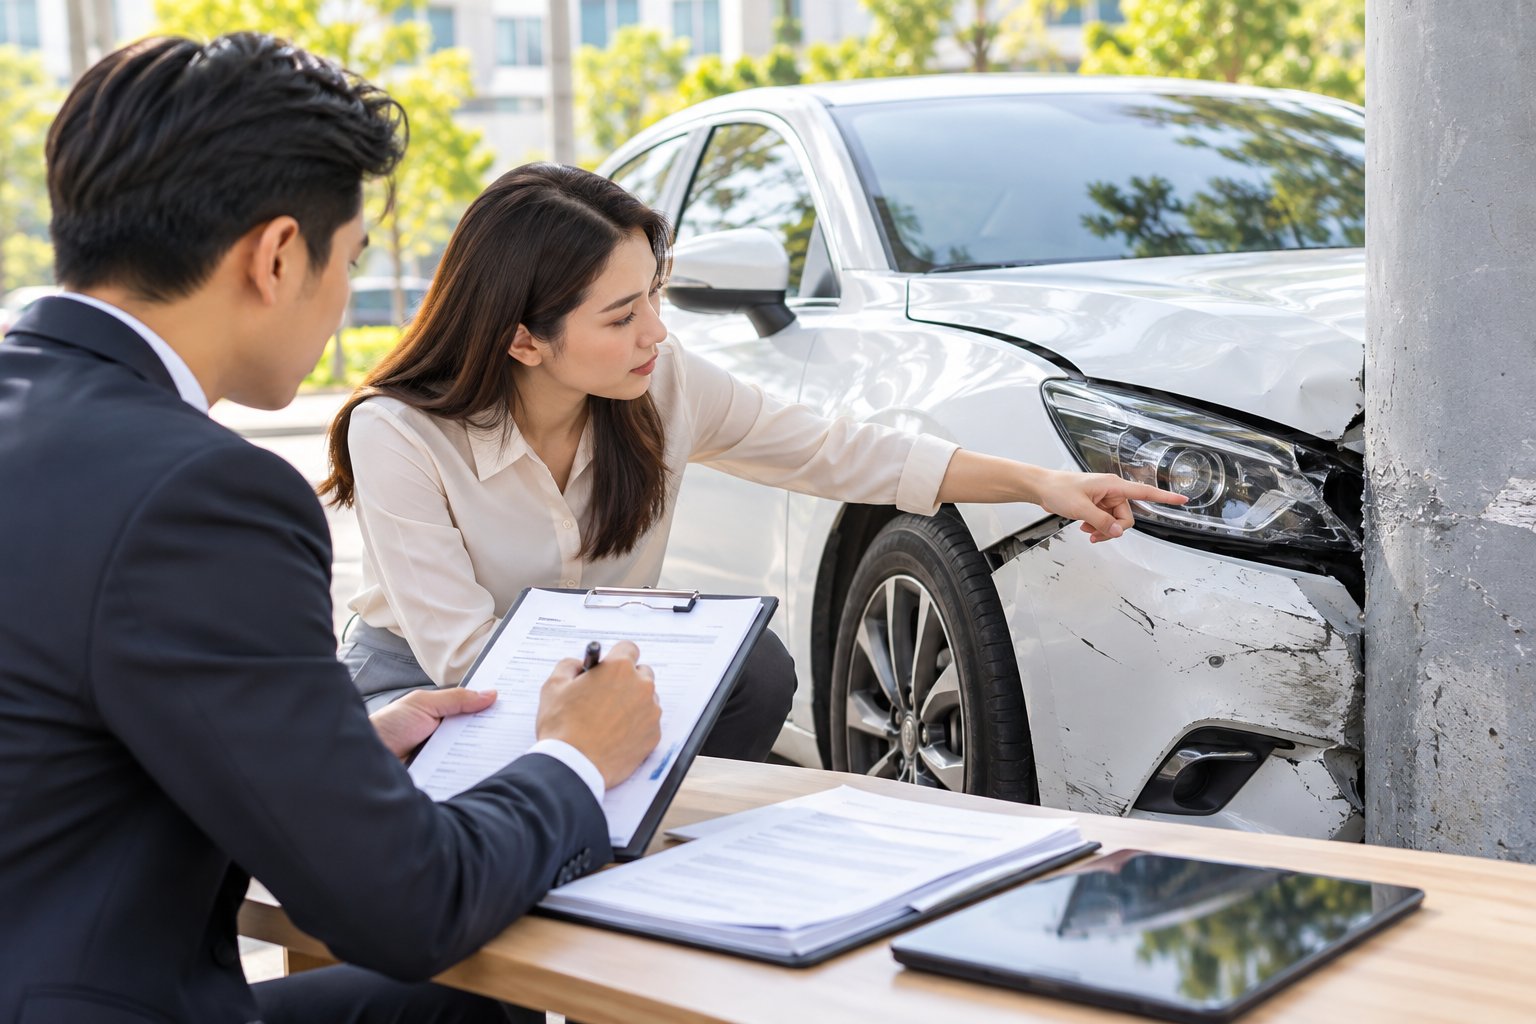
Danh mục hồ sơ chính xác phụ thuộc hợp đồng và diễn biến vụ việc. Các tài liệu thường được yêu cầu có thể gồm:
- Thông báo hoặc giấy yêu cầu bồi thường theo hướng dẫn.
- Giấy chứng nhận bảo hiểm hoặc thông tin hợp đồng.
- Đăng ký xe và giấy chứng nhận kiểm định nếu thuộc diện phải kiểm định.
- Giấy phép lái xe và giấy tờ nhận diện người điều khiển.
- Ảnh, video hiện trường và ảnh chi tiết hư hỏng.
- Biên bản giám định, báo giá hoặc chứng từ sửa chữa.
- Tài liệu của cơ quan chức năng nếu vụ việc thuộc trường hợp cần ghi nhận.
- Tài liệu về thiệt hại tài sản của bên thứ ba nếu xe đâm vào tài sản không thuộc chủ xe.
- Chứng từ cứu hộ, kéo xe hoặc chi phí liên quan nếu được yêu cầu xem xét.
Không nên chỉnh sửa ảnh, khai sai thời điểm xảy ra tai nạn hoặc gộp hư hỏng từ nhiều sự kiện vào một hồ sơ. Nếu chưa có đủ giấy tờ, hãy thông báo sớm và hỏi doanh nghiệp bảo hiểm cách bổ sung hợp lệ.
Những trường hợp có thể bị từ chối hoặc giảm bồi thường
Doanh nghiệp bảo hiểm phải căn cứ hợp đồng và hồ sơ cụ thể. Một số yếu tố thường cần được kiểm tra kỹ gồm:
- Xe không có bảo hiểm vật chất hoặc hợp đồng đã hết hiệu lực.
- Nguyên nhân thuộc điều khoản loại trừ được ghi trong quy tắc bảo hiểm.
- Người lái không đáp ứng điều kiện về giấy phép lái xe.
- Người điều khiển vi phạm quy định về nồng độ cồn, chất kích thích hoặc có hành vi bị loại trừ theo hợp đồng và pháp luật.
- Hành vi cố ý gây thiệt hại, khai báo không trung thực hoặc làm sai lệch hiện trường.
- Chủ xe tự sửa chữa, thay thế linh kiện trước khi tổn thất được ghi nhận, khiến nguyên nhân và mức độ thiệt hại không thể xác minh.
- Không thực hiện nghĩa vụ thông báo hoặc không áp dụng biện pháp hợp lý để hạn chế tổn thất.
- Hư hỏng do hao mòn, khuyết tật có sẵn hoặc sự cố kỹ thuật không thuộc phạm vi bảo hiểm.
- Chi phí sửa chữa thấp hơn hoặc thuộc phần miễn thường mà chủ xe phải tự chịu.
Việc chậm thông báo không nên được hiểu máy móc là chắc chắn mất toàn bộ quyền lợi. Cần xem thời hạn, lý do chậm, hậu quả đối với việc xác minh và điều khoản của chính hợp đồng.
Cách hạn chế vướng mắc khi yêu cầu bồi thường
Để hồ sơ tai nạn ô tô một xe được xử lý thuận lợi, chủ xe nên:
- Lưu số hợp đồng và kênh tiếp nhận bồi thường trong điện thoại.
- Đọc trước phạm vi bảo hiểm, mức miễn thường và điều khoản loại trừ.
- Ưu tiên an toàn nhưng cố gắng ghi nhận hiện trường đầy đủ, trung thực.
- Báo tổn thất ngay, kể cả khi chưa biết chi phí sửa chữa.
- Không tự ý tháo, sửa hoặc thay bộ phận trước khi được hướng dẫn.
- Giữ bản sao ảnh, biên bản, báo giá, hóa đơn và lịch sử trao đổi.
- Tách rõ thiệt hại của xe với thiệt hại của cột, tường hoặc tài sản bên thứ ba.
- Yêu cầu xác nhận các hạng mục được duyệt và phần chi phí phải tự trả trước khi sửa.
Tóm lại, xe tự va quệt vật cố định không đồng nghĩa chắc chắn được bồi thường, nhưng cũng không phải mặc nhiên bị từ chối. Căn cứ quan trọng nhất là bảo hiểm vật chất xe, nguyên nhân tai nạn, điều kiện của người lái, mức miễn thường và việc chủ xe tuân thủ quy trình thông báo, giám định, sửa chữa.
 Chat với tư vấn viên
 Gọi ngay


